Revisionssichere E-Mails für DATEV-Kanzleien: Was wirklich zählt
Revisionssichere Emails zeigen DATEV Kanzleien, wie sie Routinekorrespondenz schneller abwickeln und welche vier rechtlichen Voraussetzungen gelten.
Revisionssichere E-Mails sind in diesem Artikel automatisch erzeugte, datenschutzkonforme E-Mail-Entwürfe für die Mandantenkommunikation in DATEV-Kanzleien, kein Archivsystem. Rechtssicher einsetzbar sind sie nur mit vier Bausteinen: einem Auftragsverarbeitungsvertrag nach Art. 28 DSGVO, einer schriftlichen Geheimhaltungsverpflichtung nach §203 Abs. 4 StGB, nachweisbarem EU-Hosting ohne Modell-Training mit Mandantendaten und einer menschlichen Freigabe vor jedem Versand. Richtig aufgesetzt sparen solche Workflows Kanzleien spürbar Zeit bei Routinekommunikation, ohne die Haftung des Berufsträgers zu berühren.
Kurz gesagt:
- Automatisierte E-Mail-Entwürfe sind nur rechtssicher, wenn sie einen Auftragsverarbeitungsvertrag, eine Geheimhaltungsverpflichtung, EU-Hosting ohne Modell-Training und eine menschliche Freigabe vor Versand aufweisen.
- Durch diese Workflows können Kanzleien bis zu 16 % Zeit pro Tag bei Routine-Kommunikation einsparen, was sich positiv auf den Aufnahme- und Bearbeitungsprozess auswirkt.
- Kritisch sind Fragen zu fachlich rechtlich oder mandantensensiblen Inhalten, die nur mit hoher Sorgfalt und manueller Prüfung automatisiert verarbeitet werden dürfen.
- Vor der produktiven Nutzung sollten Kanzleien mindestens fünf rechtliche Dokumente wie AV-Vertrag, Geheimhaltungsvereinbarung und Hosting-Nachweis vorlegen können.
- Bei der technischen Umsetzung sind sichere Signaturen, Zeitstempel und Verschlüsselung essenziell, um nachvollziehbare und geschützte automatische Entwürfe zu gewährleisten.
Was Kanzleien praktisch gewinnen und welche Grenzen bestehen
Automatisierte E-Mail-Entwürfe verändern zuerst die Routinearbeit, nicht die Beratung. Vier Fälle profitieren besonders direkt, wie auch Praxisratgeber zur Automatisierung der Mandantenkommunikation zeigen:
- Beleganforderungen mit konkretem Upload-Link statt generischer Erinnerung
- Fristen-Reminders, die auf den tatsächlichen DATEV-Status verweisen
- Eingangsbestätigungen für hochgeladene Unterlagen
- Standardisierte Antworten auf wiederkehrende Mandantenfragen
Nach internen Nutzungsdaten von Arminius lässt sich durch solche Entwurfs-Workflows bis zu 16 % Zeit pro Tag einsparen, weil Sachbearbeiter nicht mehr jede Antwort von Null formulieren. Das wirkt sich messbar auf den Belegrücklauf aus: Wer schneller und konkreter nachfasst, bekommt schneller Unterlagen zurück, und die Erreichbarkeit der Kanzlei für einfache Anliegen steigt, ohne dass jemand zusätzlich Personal einstellen muss.
Die Grenze liegt bei allem, was fachlich, rechtsverbindlich oder mandantensensibel ist. Steuerliche Einschätzungen, Fristen mit Haftungsrisiko oder Antworten zu strittigen Sachverhalten gehören nicht in einen automatisierten Entwurf ohne intensive Prüfung. Kanzleien sollten intern Confidence-Schwellen festlegen: Unterhalb eines bestimmten Automatisierungsgrads geht eine Anfrage direkt an einen Mitarbeiter, nicht in die Entwurfs-Queue.
Rechtliche und vertragliche Prüf-Punkte (konkrete Checkliste für Kanzleien)
Bevor eine Kanzlei automatisierte E-Mail-Entwürfe produktiv nutzt, braucht sie fünf Dokumente und Nachweise. Ohne sie bleibt ein Restrisiko, das sich nicht durch technische Sorgfalt allein ausgleichen lässt.
- Auftragsverarbeitungsvertrag nach Art. 28 DSGVO. Er muss Zweck, Umfang und Dauer der Verarbeitung genau benennen, die technischen und organisatorischen Maßnahmen des Anbieters aufführen und die Subunternehmerregelung offenlegen, also wer sonst noch Zugriff auf die Daten hat.
- Schriftliche Geheimhaltungsverpflichtung nach §203 Abs. 4 StGB. Handreichungen zur KI in der Steuerberatung betonen ausdrücklich: Ein AVV ist notwendig, aber nicht ausreichend. Ohne diese zusätzliche Vereinbarung bleibt ein strafrechtliches Risiko für den Berufsträger, denn §203 StGB schützt die Schweigepflicht unabhängig vom Datenschutzrecht.
- EU-Hosting-Nachweis und CLOUD-Act-Prüfung. Kanzleien sollten die Konzernstruktur des Anbieters kennen: Liegt eine US-Muttergesellschaft vor, besteht theoretisch ein Zugriffsrisiko nach dem US CLOUD Act, selbst wenn die Server in Deutschland stehen.
- Ausschluss von Modell-Training mit Mandantendaten. Der Anbieter muss schriftlich zusichern, dass keine Mandantendaten in Trainingsdaten für KI-Modelle einfließen. Pseudonymisierung vor der Übergabe an die KI ist eine zusätzliche Vorsichtsmaßnahme, besonders bei sensiblen Fällen.
- Anpassung der Datenschutzerklärung und Eintrag im Verarbeitungsverzeichnis nach Art. 30 DSGVO. Mandanten müssen erkennen können, dass Teile der Kommunikation KI-gestützt vorbereitet werden.
Die Bundessteuerberaterkammer verlangt zusätzlich, dass sensible Daten ausschließlich in freigegebenen Systemen verarbeitet werden und jede automatisierte Auswertung vor Versand von einem Menschen geprüft wird. Das ist keine Empfehlung, sondern berufsrechtlicher Standard.
Profi-Tipp: Fragen Sie jeden Anbieter direkt nach der Subunternehmerliste im AVV. Steht dort ein Cloud-Dienst mit US-Mutterkonzern, lohnt sich eine zweite Runde Nachfragen, egal wie überzeugend der Rest des Angebots klingt.
Wer unsicher ist, wie viel Mandantendaten überhaupt an ein KI-System weitergegeben werden dürfen, findet dazu vertiefende Hinweise zum Thema Mandantendaten in externen KI-Diensten.
Technische Integration mit DATEV und typischen Kanzleisystemen
Ein E-Mail-Entwurfs-Workflow ist nur so gut wie die Daten, auf die er zugreift. Drei DATEV-Datenquellen liefern die relevanten Informationen für sinnvolle Entwürfe:
- Belegstatus und Belegtransfer: Zeigt, ob Unterlagen bereits eingegangen sind, und erlaubt konkrete Formulierungen statt vager Erinnerungen.
- Fristendaten: Liefert die Basis für zeitkritische Reminder, etwa vor Abgabeterminen.
- Mandantenstammdaten: Sorgen dafür, dass Anrede, Ansprechpartner und Kontext korrekt gesetzt werden.
Praktische Umsetzungen koppeln diese Quellen direkt mit dem Entwurfssystem, sodass Antworten auf den tatsächlichen Kanzleistand verweisen statt auf generisches Sprachmodellwissen.
Bei der Frage Approval-Queue versus Portal-Workflow gibt es keine pauschal richtige Antwort. Eine Approval-Queue in Outlook fühlt sich für Mitarbeiter vertrauter an und passt in bestehende Abläufe, kostet aber mehr manuelle Klicks. Ein Mandantenportal mit Freigabefunktion bündelt alles an einer Stelle und erleichtert die Dokumentation, verlangt aber eine gewisse Umstellung bei Mitarbeitern und Mandanten gleichermaßen.
Unabhängig vom gewählten Weg braucht jeder generierte Entwurf einen Audit-Trail: Zeitstempel, Quellenangabe zum zugrunde liegenden DATEV-Beleg oder zur Belegtransfer-ID, und eine Versionierung, falls ein Entwurf vor Freigabe bearbeitet wurde. Nur so bleibt nachvollziehbar, welche Daten in welche Formulierung eingeflossen sind.
Nicht jeder Mandant nutzt digitale Zugänge. Für diese Gruppe braucht es einen hybriden Betrieb, bei dem Mitarbeiter die automatisierten Entwürfe weiterhin klassisch per Post oder Telefon in die Kommunikation übersetzen, statt die Gruppe komplett auszuschließen. Details zur technischen Anbindung liefert die Übersicht zur KI- und DATEV-Integration.
Rollout-Checkliste: Pilot, Schulung, Governance und Monitoring
Ein überstürzter Rollout ist der häufigste Grund, warum Kanzleien ein an sich gutes System wieder abschalten. Der folgende Ablauf reduziert dieses Risiko:
- Pilot mit begrenztem Umfang starten. Praxisempfehlungen nennen 20 bis 30 echte Antwortbeispiele und eine Lernphase von 4 bis 6 Wochen, bevor ein System in die Fläche geht. Ein einzelnes Mandantensegment reicht für den Anfang völlig aus.
- Rollen klar verteilen. Es braucht mindestens einen internen KI-Lotsen, der Fragen aus dem Team sammelt, eine Freigaberolle pro Antwortkategorie und eine benannte Datenschutzbeauftragte Person für Eskalationen.
- Tonalität und Signatur schulen. Nicht jeder Mandant erwartet denselben Ton. Größere Unternehmensmandanten und private Einzelmandanten brauchen oft unterschiedliche Formulierungsmuster, die im System hinterlegt werden müssen.
- KPIs von Anfang an messen. Antwortzeit, Belegrücklaufquote, Escalation-Rate und die Zahl der Compliance-Vorfälle gehören auf ein gemeinsames Dashboard, nicht in Einzelnotizen verschiedener Mitarbeiter.
- Incident- und Exit-Plan festlegen. Was passiert bei einem vermuteten Datenvorfall? Wer informiert wen, in welcher Frist, und wie wird der Vertrag mit dem Anbieter im Ernstfall beendet?
Profi-Tipp: Starten Sie den Pilot wenn möglich mit pseudonymisierten oder fiktiven Testfällen, bevor echte Mandantendaten einfließen. So lässt sich das Verhalten des Systems prüfen, ohne von Anfang an ein reales Risiko einzugehen.
Wer die Auswahlkriterien für ein passendes System systematisch durchgehen möchte, findet eine Übersicht unter KI für Steuerberater: Auswahlkriterien.
Langzeitarchivierung nach GoBD: Was zusätzlich zur E-Mail-Erstellung gilt
Der automatisierte E-Mail-Entwurf und die GoBD-konforme Archivierung sind zwei getrennte Schritte, die Kanzleien nicht verwechseln sollten. Die Erstellung eines Entwurfs betrifft die Frage, wie eine Nachricht entsteht und freigegeben wird. Die Archivierung betrifft, was danach mit der versendeten E-Mail passiert, sobald sie steuerlich relevanten Inhalt hat, etwa eine Fristsetzung, eine Vollmachtsbestätigung oder eine Belegübermittlung.
Nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern gilt: Steuerlich relevante E-Mails müssen unveränderbar, vollständig und maschinell auswertbar aufbewahrt werden, in der Regel für zehn Jahre. Das betrifft nicht jede E-Mail einer Kanzlei, sondern nur solche mit Belegcharakter oder rechtlicher Relevanz für die Mandantenakte.
Für Kanzleien, die automatisierte Entwürfe produktiv einsetzen, ergibt sich daraus eine praktische Konsequenz: Das E-Mail-System, das die Entwürfe erzeugt, sollte nicht gleichzeitig als Archivsystem missverstanden werden. Ein separates, GoBD-konformes Archivierungssystem übernimmt die Langzeitspeicherung, während der Entwurfs-Workflow für Tempo und Konsistenz in der laufenden Kommunikation sorgt. Wer beide Ebenen vermischt, läuft Gefahr, weder die Freigabepflicht noch die Aufbewahrungspflicht sauber zu erfüllen.
Was unterscheidet einen revisionssicheren E-Mail-Entwurf von einer gewöhnlichen E-Mail?
Der Unterschied liegt nicht im Inhalt der Nachricht, sondern im Prozess dahinter. Eine gewöhnliche, manuell verfasste E-Mail entsteht ohne dokumentierte Herkunft der verwendeten Daten und ohne standardisierte Freigabe. Ein revisionssicher erzeugter E-Mail-Entwurf im Sinne dieses Artikels durchläuft dagegen einen nachvollziehbaren Weg von der Datenquelle bis zum Versand.
Vier Merkmale machen diesen Unterschied konkret:
- Nachweisbare Datenquelle: Der Entwurf verweist auf einen bestimmten DATEV-Beleg oder Stammdatensatz, nicht auf eine unklare Wissensbasis.
- Zeitstempel und Versionierung: Jede Änderung am Entwurf vor der Freigabe ist dokumentiert.
- Menschliche Freigabe vor Versand: Kein automatisierter Entwurf verlässt die Kanzlei ohne Prüfung durch einen Mitarbeiter.
- Vertraglich abgesicherte Verarbeitung: AVV, §203-Vereinbarung und Ausschluss des Modell-Trainings sind vorab geklärt, nicht erst im Streitfall.
Eine E-Mail wird also nicht durch ihren Wortlaut revisionssicher, sondern durch den kontrollierten und dokumentierten Prozess ihrer Entstehung. Das unterscheidet den hier beschriebenen Ansatz deutlich von einem einfachen Textbaustein-System, das zwar auch automatisiert formuliert, aber keine Herkunftsdaten und keine Freigabelogik mitführt.
Welche Risiken bestehen bei der Umsetzung und wie lassen sie sich adressieren?
Drei Risikofelder tauchen in der Praxis immer wieder auf, und alle drei lassen sich mit klaren Regeln entschärfen.
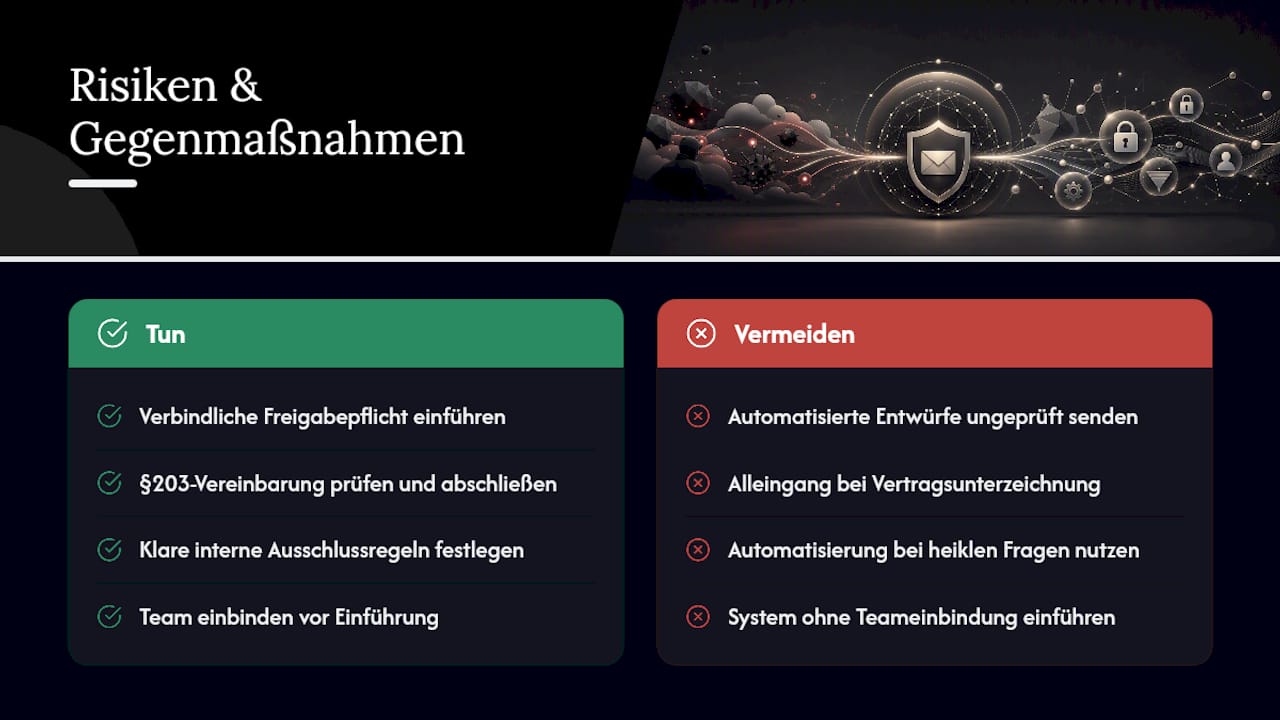
Erstes Risiko: Vertrauensverlust durch fehlerhafte Automatisierung. Ein Entwurf mit falschem Fristdatum oder falscher Anrede, der ungeprüft versendet wird, schadet dem Verhältnis zum Mandanten mehr, als es die eingesparte Zeit wert war. Die Gegenmaßnahme ist strukturell, nicht technisch: eine verbindliche Freigabepflicht ohne Ausnahme, wie sie auch die Bundessteuerberaterkammer fordert.
Zweites Risiko: Unklare Vertragslage mit dem Anbieter. Viele Kanzleien unterschreiben einen AVV und halten sich damit für abgesichert, übersehen aber die zusätzliche Notwendigkeit einer §203-Vereinbarung. Die praktische Lösung dafür ist die Checkliste aus dem vorherigen Abschnitt, konsequent vor Vertragsunterschrift abgearbeitet.
Drittes Risiko: Übernutzung der Automatisierung bei fachlich heiklen Themen. Wenn Mitarbeiter beginnen, auch komplexe steuerliche Rückfragen unreflektiert über die Entwurfsfunktion zu beantworten, verschiebt sich die Verantwortung schleichend vom Menschen zur Maschine. Klare interne Regeln, welche Fragetypen grundsätzlich ausgeschlossen sind, verhindern das zuverlässig.
Ein viertes, oft unterschätztes Risiko betrifft die Mitarbeiterakzeptanz: Wird ein System ohne Einbindung des Teams eingeführt, sinkt die Nutzung schnell wieder auf null, unabhängig von der technischen Qualität.
Praxisbeispiele: Wie automatisierte Entwürfe im Kanzleialltag aussehen
Ein typisches Szenario betrifft die Belegnachforderung vor der Umsatzsteuervoranmeldung. Statt einer allgemeinen Erinnerungsmail erzeugt das System einen Entwurf, der die konkret fehlenden Belegkategorien nennt und einen direkten Upload-Link enthält. Der Sachbearbeiter prüft den Entwurf, passt bei Bedarf den Ton an und gibt frei. Aus einer fünf Minuten dauernden Schreibaufgabe wird eine 30-Sekunden-Prüfung.
Ein zweites Beispiel ist die Fristerinnerung vor Abgabeterminen. Der Entwurf greift auf das tatsächliche Fristdatum aus DATEV zu und formuliert individuell, statt eine Sammelmail an alle Mandanten zu schicken, die ohnehin schon fristgerecht eingereicht haben.
Ein drittes Beispiel betrifft Eingangsbestätigungen. Sobald ein Mandant Unterlagen hochlädt, kann automatisch eine kurze Bestätigung mit nächsten Schritten ausgehen, ohne dass ein Mitarbeiter das aktiv anstoßen muss. Gerade bei größeren Kanzleien mit mehreren hundert Mandanten summiert sich dieser einzelne Handgriff über eine Woche zu einer spürbaren Entlastung.
Der gemeinsame Nenner dieser Beispiele: Automatisierung übernimmt die immer gleiche Struktur, während die individuelle Prüfung beim Menschen bleibt. Genau das trennt einen sinnvollen Einsatz von einem riskanten.
Technische Methoden zur Absicherung: Signatur, Zeitstempel und Verschlüsselung
Drei technische Bausteine sorgen dafür, dass ein automatisiert erzeugter Entwurf nachvollziehbar und geschützt bleibt, bevor er die Kanzlei verlässt.
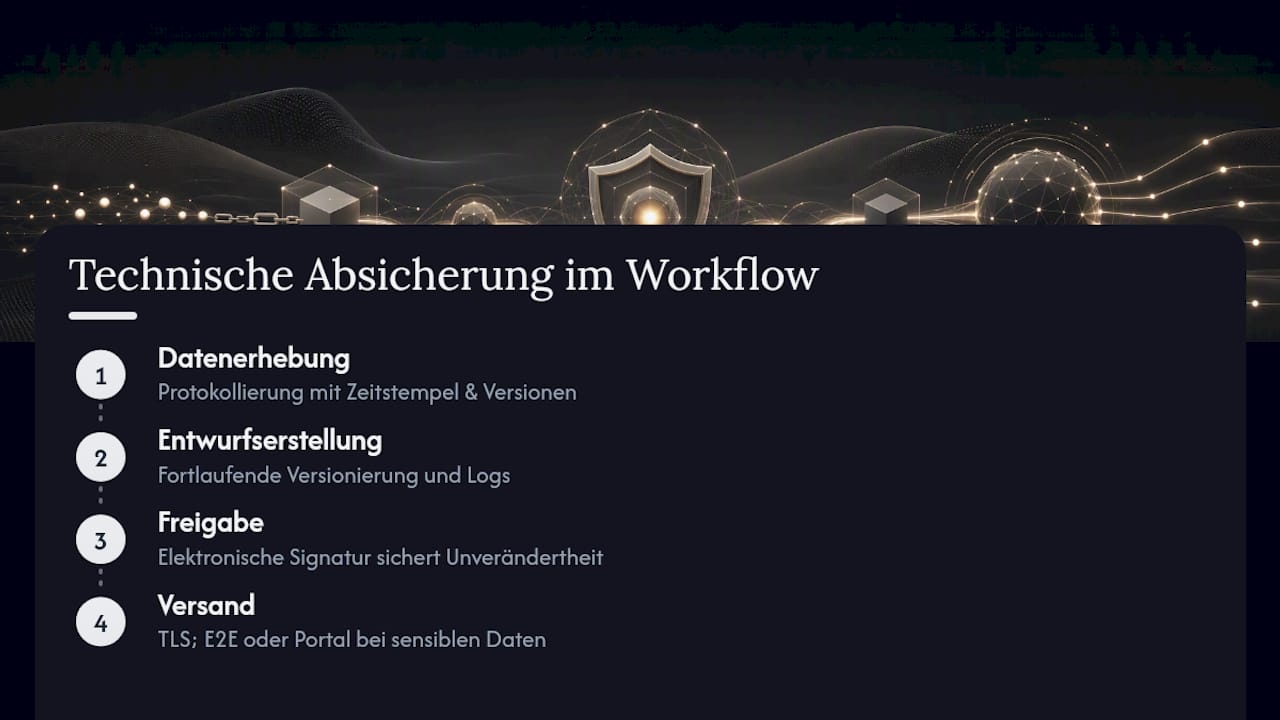
Elektronische Signatur. Eine qualifizierte oder fortgeschrittene elektronische Signatur bestätigt, dass eine Nachricht tatsächlich von der Kanzlei stammt und nach der Freigabe nicht mehr verändert wurde. Für die Mandantenkommunikation reicht in den meisten Fällen eine fortgeschrittene Signatur oder eine gesicherte Absenderauthentifizierung, echte Rechtsverbindlichkeit im engeren Sinn braucht sie nur bei bestimmten Erklärungen.
Zeitstempel und Versionierung. Jeder Schritt von der Datenerhebung über die Entwurfserstellung bis zur Freigabe sollte protokolliert werden. Das schafft im Streitfall Klarheit darüber, wer wann was formuliert und freigegeben hat.
Transportverschlüsselung. TLS-Verschlüsselung beim Versand ist inzwischen Standard, reicht aber allein nicht aus, wenn besonders sensible Inhalte übertragen werden. Für solche Fälle empfiehlt sich zusätzlich eine Ende-zu-Ende-Verschlüsselung oder ein sicherer Mandantenportal-Upload statt eines offenen E-Mail-Anhangs.
Diese drei Bausteine ersetzen nicht die vertraglichen Anforderungen aus AVV und §203-Vereinbarung, sie ergänzen sie auf technischer Ebene. Eine Kanzlei, die nur verschlüsselt, aber keine Freigabeprozedur hat, ist genauso ungeschützt wie eine Kanzlei, die zwar jeden Entwurf prüft, aber unverschlüsselt versendet.
Praxisperspektive: Wie Arminius Kanzleien bei revisionssicheren E-Mails unterstützt
Anbieter mit einem Angebot für E-Mail-Entwürfe direkt aus DATEV-Daten gestalten einen Approval-Workflow vor jedem Versand und bieten Hosting in deutschen Rechenzentren. AVV nach Art. 28 DSGVO und §203-Vereinbarung können zum Lieferumfang gehören.
Aus Sicht dieses Artikels ist das kein Widerspruch zur menschlichen Prüfpflicht, sondern deren Voraussetzung: Nur wer schnell einen sauberen Entwurf bekommt, hat auch die Zeit, ihn wirklich zu lesen, statt ihn unter Zeitdruck durchzuwinken.
— Florian
Jetzt einrichten: Revisionssichere E-Mail-Entwürfe mit deutschem Hosting
Andere Wege zu automatisierter Mandantenkommunikation gibt es einige, von generischen Textbausteinsystemen bis zu allgemeinen KI-Chatdiensten ohne Kanzleibezug. Der Unterschied liegt darin, dass die Entwürfe direkt aus DATEV-Daten entstehen, statt aus generischem Sprachmodellwissen, und dass Hosting, AVV und §203-Vereinbarung von Anfang an mitgeliefert werden.
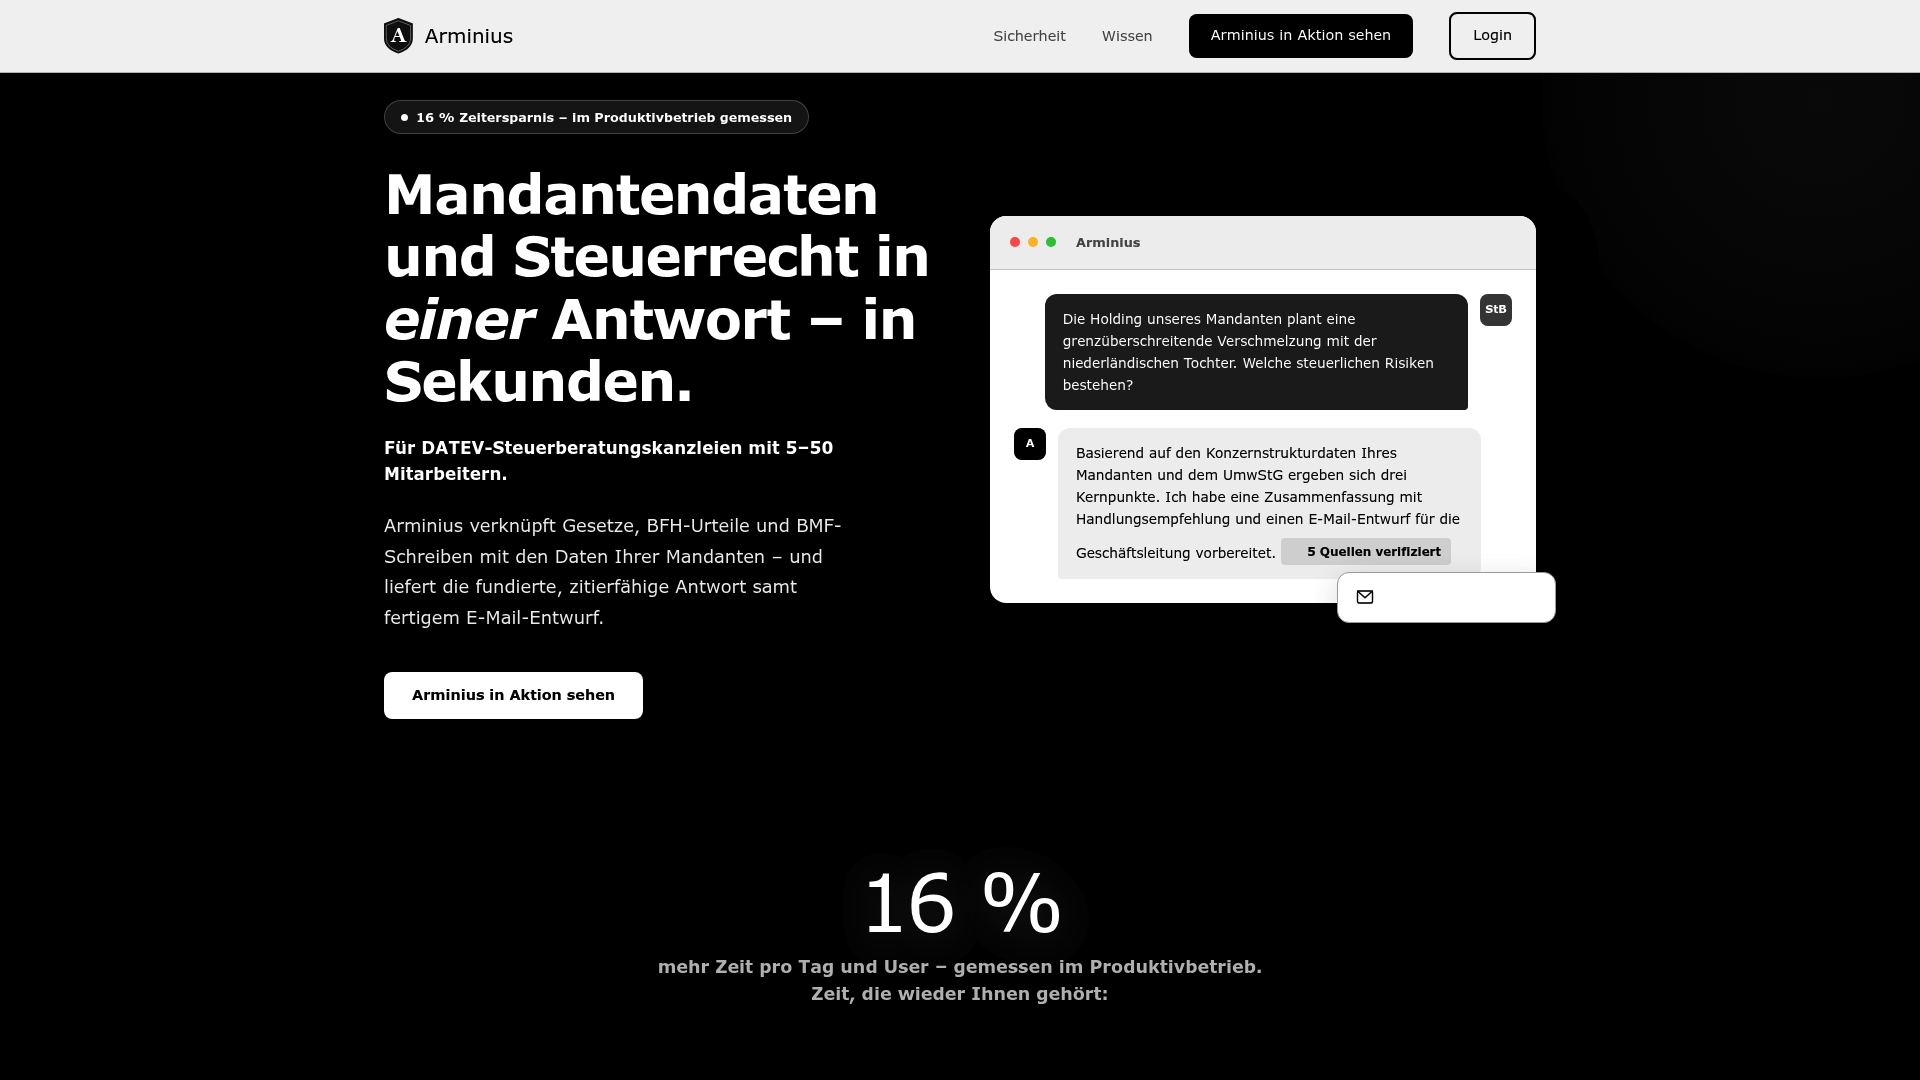
Wer prüfen möchte, ob sich der Umstieg für die eigene Kanzlei rechnet, findet die aktuellen Preise und Einrichtungsoptionen direkt online, inklusive der einmaligen Einrichtungsgebühr für die DATEV-Anbindung. Für einen tieferen Einblick in die technischen Details lohnt sich ein Blick auf die Seite zur Bearbeitung von Mandanten-E-Mails mit KI. Der nächste Schritt ist unkompliziert: eine Demo anfragen und die eigene Belegsituation direkt am System testen.
Quellen
Wer die rechtlichen und praktischen Details vor einer Einführung selbst prüfen möchte, findet die zentralen Referenzen hier:
- BStBK FAQ: KI im Steuerberatungsberuf
- Handreichung: KI in der Steuerberatung (StBK Hessen)
- Mandantenkommunikation automatisieren | BTS Intelligence
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Empfehlungen
Häufige Fragen
- Was sind revisionssichere E-Mails für Steuerkanzleien konkret?
- In diesem Zusammenhang sind das automatisiert erstellte, datenschutzkonforme E-Mail-Entwürfe für die Mandantenkommunikation, kein Archivierungssystem. Voraussetzung sind AVV nach Art. 28 DSGVO, eine §203-Vereinbarung, EU-Hosting und eine menschliche Freigabe vor jedem Versand.
- Reicht ein AVV allein für den rechtssicheren Einsatz aus?
- Nein, ein AVV allein reicht nicht aus. Handreichungen zur KI in der Steuerberatung verlangen zusätzlich eine schriftliche Geheimhaltungsverpflichtung nach §203 Abs. 4 StGB, da diese Norm unabhängig vom Datenschutzrecht greift.
- Muss jede automatisierte E-Mail von einem Mitarbeiter geprüft werden?
- Ja, das verlangt die Bundessteuerberaterkammer ausdrücklich als berufsrechtlichen Standard. Kein automatisierter Entwurf sollte ohne menschliche Freigabe die Kanzlei verlassen, unabhängig davon, wie einfach die Anfrage erscheint.
- Wie viel Zeit lässt sich durch automatisierte E-Mail-Entwürfe sparen?
- Nach internen Nutzungsdaten von Arminius sind bis zu 16 % Zeitersparnis pro Tag möglich, wenn Entwürfe direkt aus DATEV-Daten wie Belegstatus und Fristen entstehen. Der genaue Effekt hängt vom Anteil an Routinekommunikation in der jeweiligen Kanzlei ab.
- Was kostet die Einrichtung eines solchen Systems bei Arminius?
- Die Einrichtung wird über eine einmalige Einrichtungsgebühr abgerechnet, deren genaue Höhe auf der Preisseite einsehbar ist. Die laufende Nutzung erfolgt über ein Abonnement je nach gebuchtem Funktionsumfang.