Digitale Transformation der Steuerkanzlei: Der Fahrplan für 2026
Digitale Transformation Ihrer Kanzlei beschleunigt Belegfluss, reduziert Routinearbeit und schafft Zeit für Beratung; starten Sie mit 2–3 Pilotmandanten.
Die digitale Transformation macht Ihre Kanzlei effizienter, schafft messbar Zeit für Beratung und reduziert Routinearbeit spürbar. Der Effekt zeigt sich in drei Bereichen: schnellerer Belegfluss, stabilere Prozesse und mehr Raum für echte Mandantengespräche statt Aktensuche. Der erste Schritt ist kein Großprojekt, sondern die Auswahl von zwei bis drei Pilotmandanten, an denen Sie neue Abläufe testen, bevor Sie die gesamte Kanzlei umstellen.
Kurz gesagt:
- Bei der digitalen Transformation sollten Kanzleien zunächst zwei bis drei Pilotmandanten auswählen, um Prozesse schrittweise und risikominimiert zu testen.
- Die erfolgreiche Integration erfordert eine lückenlose Automatisierung im Belegtransfer, Workflow und Mandantenportal, andernfalls bleibt der Mehrwert aus.
- Ein Digitalisierungsbeauftragter braucht Entscheidungsbefugnis, setzt Quick Wins sichtbar um und steuert Pilot- sowie Skalierungsphasen.
- Datenschutz und KI-Governance müssen durch eine Risikoabschätzung, Standortprüfungen und klare Verträge sichergestellt werden, um Compliance zu gewährleisten.
- Der Erfolg wird messbar durch Zeitersparnis, Automatisierungsquote und Fehlerreduktion, während die Kosten hauptsächlich in Einrichtung, Lizenzen und Schulungen liegen.
Kernbausteine der digitalen Transformation in der Steuerkanzlei
Vier Elemente bilden das Fundament: das Dokumentenmanagementsystem (DMS), der digitale Belegtransfer, das Mandantenportal und die Workflow-Steuerung dazwischen. Jedes für sich genommen bringt wenig. Der eigentliche Effekt entsteht erst, wenn Belege automatisch im DMS landen, ein Workflow sie dem richtigen Sachbearbeiter zuweist und der Mandant den Status in seinem Portal sieht, ohne anzurufen.
Viele Kanzleien besitzen bereits einzelne Bausteine, nutzen sie aber isoliert. Ein DMS ohne Anbindung an den Belegtransfer erzeugt doppelte Arbeit. Ein Mandantenportal ohne Workflow-Kopplung bleibt eine digitale Ablage ohne Mehrwert.
Für die Selbsteinschätzung helfen drei Reifegrad-Fragen:
- Landen mehr als 80 % der Belege ohne manuellen Medienbruch im DMS?
- Sehen Mandanten den Bearbeitungsstatus ihrer Anfragen ohne Rückfrage bei der Kanzlei?
- Werden wiederkehrende Aufgaben (Fristenkontrolle, Erinnerungen) automatisch ausgelöst statt manuell verwaltet?
Wer zwei dieser Fragen mit „Nein“ beantwortet, sollte bei der Integration ansetzen, bevor weitere Tools angeschafft werden. Neue Software auf eine lückenhafte Basis zu setzen, verstärkt bestehende Reibungsverluste eher, als sie zu lösen.
Wie gelingt der Umsetzungsfahrplan Schritt für Schritt?
Eine schrittweise Einführung schlägt den Alles-auf-einmal-Ansatz fast immer. Kanzleien, die mehrere Prozesse gleichzeitig umstellen, verlieren häufig die Übersicht und riskieren Rückfälle in alte Abläufe, wie praktische Erfahrungen aus der Verfahrensdokumentation zeigen. Ein schmaler Pilot mit gezielter Erweiterung funktioniert zuverlässiger.
- Pilotphase (Monate 1 bis 2): Zwei bis drei Mandanten, ein klar abgegrenzter Prozess (etwa Belegerfassung), feste Kennzahlen wie Durchlaufzeit und Fehlerquote, wöchentliche Kurzabstimmung im Team.
- Aufbauphase (Monate 3 bis 5): Ausweitung auf DMS und Lohnbuchhaltung, Einbindung weiterer Mandanten nach Größe und Digitalaffinität, erste Automatisierungsregeln für Fristen und Erinnerungen.
- Skalierungsphase (ab Monat 6): Vollständige Automatisierung wiederkehrender Aufgaben, Ausweitung auf alle Mandate, Rückblick auf Kennzahlen aus der Pilotphase.
Die Bausteine und Zeitfenster für 2026 bestätigen diesen Dreiklang: Prozesse brauchen ein bis zwei Quartale, bis sie sich im Kanzleialltag wirklich verankern. Bei der Priorisierung zählen drei Kriterien: Wie viel Zeit spart der Prozess pro Woche? Wie hoch ist der Mandantenwert? Und wie leicht lässt sich der Schritt technisch automatisieren, ohne Sonderlösungen zu bauen?
Welche Rolle spielt der Digitalisierungsbeauftragte?
Ein Digitalisierungsbeauftragter ist keine reine IT-Funktion. Er verbindet Fachwissen, Prozessverständnis und technisches Know-how und braucht dafür echte Entscheidungsbefugnisse, nicht nur eine Zuständigkeit auf dem Papier, wie die Rollenbeschreibung von Tax & Bytes herausarbeitet.
Zu den Kernaufgaben gehören:
- Freigabe neuer Tools nach Abstimmung mit der Kanzleileitung
- Steuerung der Pilotphasen und Auswertung der Kennzahlen
- Ansprechpartner für Rückfragen und Widerstände im Team
- Schnittstelle zwischen IT-Dienstleistern, DATEV-Betreuung und Belegschaft
Change-Management gelingt selten durch Anweisung von oben. Kurze Schulungseinheiten, ein bis zwei „Botschafter“ pro Team, die neue Abläufe vorleben, sowie sichtbare Quick Wins wie eine spürbar kürzere Bearbeitungszeit überzeugen zurückhaltende Mitarbeiter eher als jede Ankündigung im Kanzleimeeting.
Profi-Tipp: Machen Sie den ersten Quick Win sichtbar, etwa durch eine kurze Teambesprechung, in der Sie die eingesparte Zeit konkret beziffern. Abstrakte Digitalisierungsziele überzeugen niemanden, eine konkrete Stunde pro Woche schon.
Was müssen Kanzleien bei KI‑Governance und Datenschutz beachten?
Ab dem 2. August 2026 gelten die Transparenzpflichten nach Artikel 50 des EU AI Act für relevante KI-Anwendungen. Typische Kanzleiassistenzsysteme fallen meist nicht in die Hochrisikokategorie, unterliegen aber trotzdem Kennzeichnungs- und Offenlegungspflichten, sobald Mandanten mit KI-generierten Inhalten in Berührung kommen.
Die Handreichung der Steuerberaterkammer Hessen empfiehlt ein Vier-Faktoren-Modell zur Prüfung jedes Anwendungsfalls:
- Tool-Variante: Läuft das System lokal, in einer deutschen Cloud oder bei einem Anbieter außerhalb der EU?
- Anwendungsfall: Geht es um interne Recherche oder um Kommunikation direkt mit Mandanten?
- Daten: Welche Mandantendaten fließen ein, und wo liegen sie?
- Risiko und Kontrolle: Gibt es eine Prüfung durch einen Menschen, bevor eine Antwort die Kanzlei verlässt (Human-in-the-Loop)?
Nach Angaben der Handreichung senkt ein risikobasiertes KI-Use-Case-Verzeichnis mit befristeten Freigaben das Risiko von Schatten-IT deutlich und schafft Nachvollziehbarkeit gegenüber Aufsicht und Mandanten.
Ein Auftragsverarbeitungsvertrag (AVV) allein reicht häufig nicht aus. Kanzleien sollten zusätzlich Inferenzort, Speicherfristen und eingesetzte Subdienstleister prüfen und Freigaben zeitlich befristen, wie die Muster-KI-Anwendungsrichtlinie von Haufe rät. Auch Verordnung (EU) 2026/1744 hat Fristen zur Einstufung von Hochrisikosystemen verändert, was für Kanzleien relevant wird, die eigene Systeme tief integrieren. Wer die Kontrolle über eingesetzte KI-Tools nachweisen will, findet einen praktischen Ansatz zur nachprüfbaren KI im Steuerrecht mit Fundstellenprinzip.
Wie lässt sich die Technologie sauber integrieren?
Der Datenfluss entscheidet über Erfolg oder Frust bei jeder Integration. Belege sollten möglichst nur einmal erfasst werden, dann automatisch durch OCR-Erkennung, DATEV-Schnittstellen und Workflow-Regeln wandern, ohne dass jemand Daten manuell überträgt.
Drei Architekturprinzipien helfen bei der Planung:
- Datenfluss zuerst festlegen: Wo entsteht der Beleg, wo landet er, wer greift wann darauf zu?
- Inferenzort und Speicherung prüfen: Läuft die KI-Verarbeitung in Deutschland oder der EU, und wie lange werden Daten vorgehalten?
- Schnittstellen priorisieren: DATEV-Anbindung zuerst, dann OCR-Belegerkennung, danach ergänzende API-Connectoren für Spezialaufgaben.
Häufige Fehlerquellen entstehen an Schnittstellen, die „irgendwie“ funktionieren, aber bei jedem DATEV-Update neu justiert werden müssen. Wer hier auf saubere, dokumentierte Anbindungen setzt, etwa über die DATEVconnect-Schnittstelle, spart sich wiederkehrenden Supportaufwand. Die Reihenfolge zählt: Erst die Kernanbindung stabilisieren, dann zusätzliche Automatisierung aufbauen. Wer die Reihenfolge umdreht, baut auf einem wackligen Fundament.
Welche Hürden und Kosten sind realistisch, und wie messen Sie Erfolg?
Der zeitliche Aufwand ist die größte Bremse. Nach der DATEV-Digitalisierungsumfrage nennen 46 % der Kanzleien den Implementierungsaufwand als größtes Hindernis, 54 % berichten von fehlender Kapazität neben dem Tagesgeschäft.
Diese beiden Zahlen erklären, warum kleine Piloten fast immer besser funktionieren als große Rollouts: Die Kanzlei hat schlicht nicht die Kapazität, mehrere Prozesse gleichzeitig umzustellen.
Die Kostenstruktur setzt sich meist aus Einrichtung, laufenden Lizenzen und Schulungszeit zusammen. Ein einfacher ROI-Ansatz: Zeitersparnis pro Woche in Stunden multipliziert mit dem durchschnittlichen Stundensatz, gegengerechnet mit den laufenden Kosten. Als Messgrößen eignen sich:
- Zeitersparnis pro Mandat und Woche
- Automatisierungsquote wiederkehrender Aufgaben
- Fehlerquote und Nachbearbeitungsaufwand
Praxisbeispiel: Wie eine datenschutzkonforme KI‑Plattform entlastet
Ein konkretes Beispiel zeigt, wie sich die genannten Prinzipien in der Praxis umsetzen lassen: Arminius verknüpft Mandantendaten aus DATEV mit aktuellen steuerlichen Informationen wie Gesetzen, BFH-Urteilen und BMF-Schreiben und erstellt daraus quellenbasierte Antworten auf Fachfragen.
Eingehende Mandanten-E-Mails bereitet das System automatisch als Antwortentwurf vor, inklusive der passenden Daten aus DATEV. Die Kanzlei prüft und gibt frei, statt jede Antwort von Grund auf neu zu formulieren.
- Quellenbasierte Antworten auf steuerliche Fachfragen
- Automatisch vorbereitete E-Mail-Entwürfe für die Mandantenkommunikation
- Hosting ausschließlich in deutschen Rechenzentren
- AVV und Vereinbarung nach § 203 StGB inklusive
Wie qualifizieren Sie Ihr Team für digitale Tools?
Technologie ohne geschultes Personal bleibt ungenutzt. Die beste DATEV-Integration nützt wenig, wenn Mitarbeiter aus Unsicherheit weiterhin Papierbelege sammeln oder KI-Vorschläge ungeprüft übernehmen, weil ihnen niemand die Grenzen des Systems erklärt hat.
Qualifizierung sollte in zwei Ebenen ablaufen. Auf der Grundlagenebene lernen alle Mitarbeiter die neuen Werkzeuge kennen: Wie funktioniert das Mandantenportal, wie liest man einen KI-Antwortentwurf kritisch, wo liegen typische Fehlerquellen bei automatisierter Belegerkennung? Diese Schulungen dauern selten länger als zwei bis drei Stunden pro Werkzeug und sollten direkt am eigenen Fallbestand stattfinden, nicht anhand generischer Beispiele.
Auf der zweiten Ebene braucht es vertiefte Kompetenz bei wenigen Personen, oft identisch mit dem Digitalisierungsbeauftragten und ein bis zwei weiteren Mitarbeitern. Sie verstehen die Systemarchitektur genauer, wissen um Datenschutzanforderungen und können bei technischen Rückfragen als erste Ansprechpartner dienen, bevor ein externer Dienstleister eingeschaltet wird.
Wichtig ist die Wiederholung. Eine einmalige Schulung zu Beginn der Pilotphase reicht nicht aus, wenn sich Systeme und Regelwerke laufend weiterentwickeln. Kurze Auffrischungen im Quartalsrhythmus, gekoppelt an konkrete Praxisfälle aus der eigenen Kanzlei, verankern neue Abläufe deutlich zuverlässiger als eine einzelne umfassende Einführungsveranstaltung. Mitarbeiter, die von Anfang an verstehen, warum ein Prozess automatisiert wird und nicht nur wie, tragen Veränderungen eher mit.
Welche rechtlichen Vorgaben gelten für die Digitalisierung der Kanzlei?
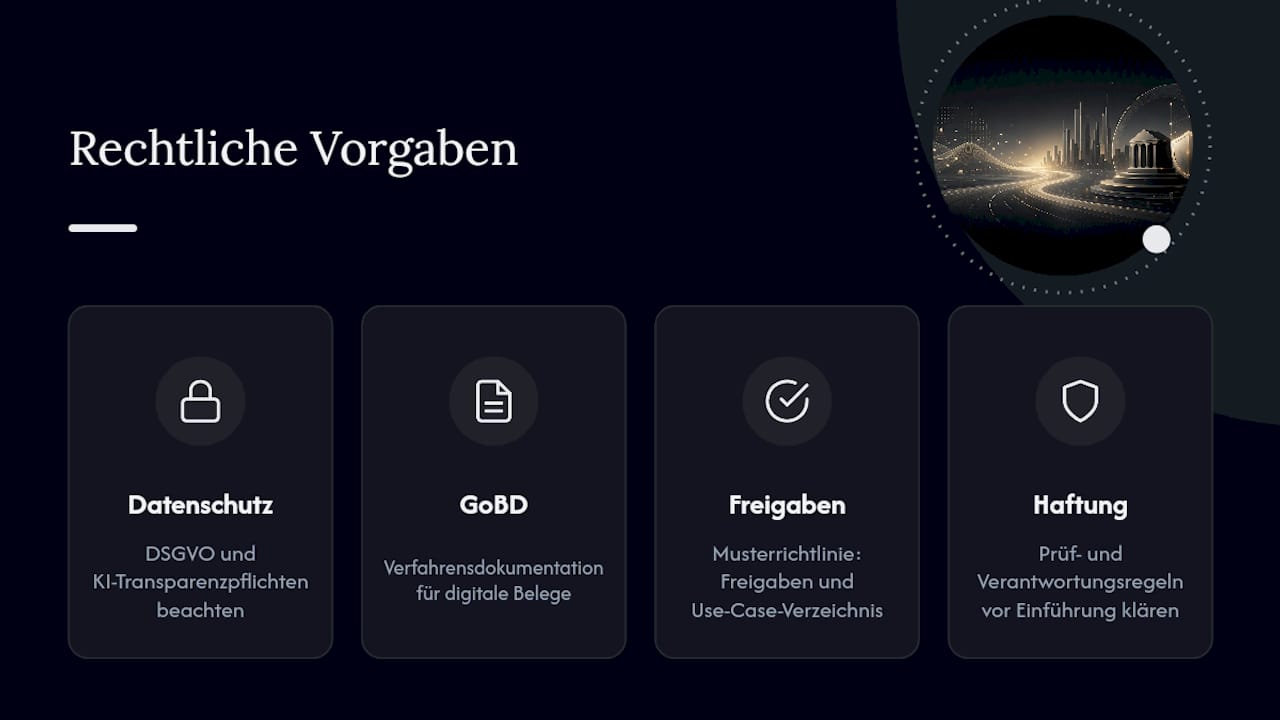
Digitalisierung in der Steuerkanzlei bewegt sich in einem klar abgesteckten rechtlichen Rahmen. Neben der Datenschutz-Grundverordnung und den bereits erwähnten KI-Transparenzpflichten spielt die Verfahrensdokumentation nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD) eine zentrale Rolle, sobald Belege digital erfasst und archiviert werden.
Eine Verfahrensdokumentation muss nachvollziehbar beschreiben, wie ein Beleg von der Erfassung bis zur Archivierung verarbeitet wird, wer Zugriff hat und wie Änderungen protokolliert werden. Ohne diese Dokumentation drohen bei einer Betriebsprüfung Rückfragen, die sich mit einer sauberen Vorbereitung leicht vermeiden lassen. Viele Kanzleien unterschätzen diesen Punkt, weil er wenig sichtbar ist, bis eine Prüfung ansteht.
Bei der Musterrichtlinie des Deutschen Steuerberaterverbands geht es zusätzlich um Freigabeverfahren für neue Werkzeuge. Ein Use-Case-Verzeichnis mit Risikostufen hilft dabei, jeden neuen Anwendungsfall systematisch zu bewerten, statt Tools ad hoc einzuführen. Das schützt auch berufsrechtlich, denn die Verantwortung für steuerliche Aussagen bleibt beim Berufsträger, unabhängig davon, welches System einen Entwurf vorbereitet hat.
Haftungsfragen verdienen besondere Aufmerksamkeit, sobald KI-Systeme Entwürfe für die Mandantenkommunikation erstellen. Wer prüft die Freigabe, wer trägt die Verantwortung bei einem Fehler, der unbemerkt durchrutscht? Diese Fragen sollten vor der Einführung geklärt sein, nicht danach. Eine vertiefende Einordnung zu Haftungsfragen bei KI in der Kanzlei liefert dafür einen guten Ausgangspunkt.
Konkrete Handlungs-Checkliste für den Einstieg
Der Einstieg gelingt leichter mit einer klaren Abfolge kleiner, überprüfbarer Schritte statt eines vagen Digitalisierungsvorhabens. Folgende Punkte lassen sich innerhalb weniger Wochen umsetzen und liefern schnell sichtbare Ergebnisse:
- Zwei bis drei Pilotmandanten auswählen, idealerweise digitalaffin und mit überschaubarem Beleganfall
- Aktuellen Reifegrad von DMS, Belegtransfer und Mandantenportal anhand der drei Prüffragen aus dem Grundlagenkapitel bewerten
- Digitalisierungsbeauftragten benennen und mit klaren Entscheidungsbefugnissen ausstatten
- Ein KI-Use-Case-Verzeichnis anlegen, auch wenn zunächst nur ein einziges Tool im Einsatz ist
- Verfahrensdokumentation für den ersten digitalisierten Prozess erstellen, bevor der Pilot startet
- Kennzahlen für Zeitersparnis und Fehlerquote festlegen und ab Tag eins erfassen
- Kurze Schulungseinheit für das Pilotteam einplanen, direkt am eigenen Fallbestand
- Nach sechs bis acht Wochen eine Zwischenbilanz mit dem Team ziehen und Prozesse nachjustieren
Diese Checkliste ersetzt keinen individuellen Fahrplan, gibt aber eine Struktur vor, die sich in der Praxis bewährt hat. Wer bei der Tool-Auswahl unsicher ist, findet in den Auswahlkriterien für KI-Werkzeuge eine Orientierung, die über reine Funktionslisten hinausgeht.
Beispiele digital transformierter Kanzleien
Kanzleien, die den Wandel erfolgreich vollzogen haben, teilen ein gemeinsames Muster: Sie haben Digitalisierung als Neuausrichtung der gesamten Arbeitsweise verstanden, nicht als Summe einzelner Softwarekäufe. Eine Analyse zu Kanzleien, die vollständig digital arbeiten, beschreibt genau diesen Unterschied: Ohne eine klare strategische Linie verpuffen selbst gute Einzelinvestitionen, weil sie nicht ineinandergreifen.
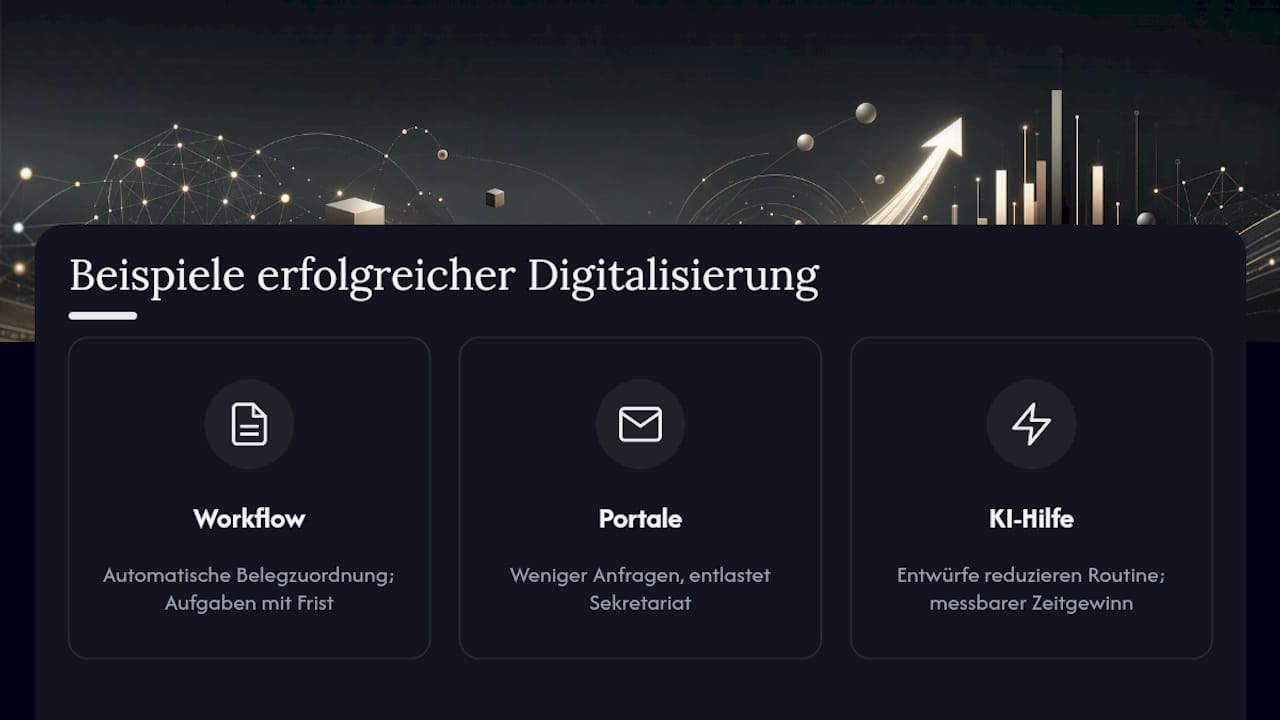
Typisch für erfolgreiche Beispiele ist die enge Verzahnung von Belegfluss, Mandantenkommunikation und interner Aufgabensteuerung. Der Mandant lädt einen Beleg im Portal hoch, das System ordnet ihn automatisch dem richtigen Mandat zu, ein Sachbearbeiter erhält eine Aufgabe mit Frist, und der Mandant sieht den Status, ohne nachzufragen. Kein Schritt für sich ist spektakulär. Die Wirkung entsteht aus dem reibungslosen Zusammenspiel.
Ein zweites Muster betrifft die Kommunikation nach außen. Kanzleien, die früh auf digitale Mandantenportale gesetzt haben, berichten von weniger Rückfragen per Telefon und E-Mail, weil Mandanten selbst den Status ihrer Anliegen einsehen können. Das entlastet vor allem das Sekretariat und schafft Raum für komplexere Beratungsgespräche.
Drittens zeigt sich in vielen Beispielen, dass die Einführung von KI-gestützter Fachrecherche und E-Mail-Vorbereitung nicht die Fachkompetenz ersetzt, sondern die Routinearbeit davor abnimmt. Der Sachbearbeiter formuliert nicht mehr jede Antwort von null, sondern prüft und ergänzt einen Entwurf, der bereits die relevanten Mandantendaten und Rechtsgrundlagen enthält. Genau dieser Zeitgewinn lässt sich messen und zeigt Wirkung meist innerhalb weniger Monate.
Datenschutz und Datensicherheit als tragende Säule
Ohne belastbaren Datenschutz scheitert jede digitale Transformation an der ersten Betriebsprüfung oder dem ersten Sicherheitsvorfall. Mandantendaten in der Steuerberatung unterliegen nicht nur der DSGVO, sondern auch der besonderen Verschwiegenheitspflicht nach § 203 Strafgesetzbuch, was bei der Auswahl von Cloud-Diensten und KI-Werkzeugen zusätzliche Sorgfalt verlangt.
Der Serverstandort ist dabei kein Detail, sondern eine zentrale Entscheidung. Daten, die außerhalb der EU verarbeitet werden, unterliegen unter Umständen anderen Zugriffsrechten durch Behörden, selbst wenn der Anbieter einen Auftragsverarbeitungsvertrag anbietet. Kanzleien sollten deshalb bei jedem neuen Tool prüfen, wo die Verarbeitung tatsächlich stattfindet, nicht nur, wo der Anbieter seinen Hauptsitz hat.
Ein Auftragsverarbeitungsvertrag bildet die vertragliche Mindestanforderung, deckt aber nicht automatisch alle Risiken ab. Subdienstleister, Speicherfristen und die genaue Funktionsweise der Datenverarbeitung müssen zusätzlich geprüft werden, insbesondere bei KI-Systemen, die Mandantendaten zur Verbesserung eigener Modelle nutzen könnten. Wer hier ungeprüft Standardverträge unterschreibt, geht ein Risiko ein, das sich erst bei einem Vorfall zeigt.
Praktisch bedeutet das: Vor jeder Tool-Einführung sollte eine kurze Datenschutz-Checkliste durchlaufen werden, die Serverstandort, Verschlüsselung, Zugriffsrechte und Löschfristen abdeckt. Diese Prüfung dauert selten länger als eine Stunde, verhindert aber Probleme, die sich später nur mit erheblichem Aufwand korrigieren lassen.
Perspektive des Autors: KI als Verstärker für Beratungsqualität
KI verschafft mehr Zeit für Beratung, sie ersetzt keine fachliche Verantwortung. Wer unkontrolliert einzelne Tools einführt, riskiert Schatten-IT statt echten Fortschritt. Starten Sie kontrolliert, mit klaren Freigaben, und rechnen Sie mit ein bis zwei Quartalen, bis sich Wirkung zeigt.
— Florian
Arminius: Praktische Unterstützung für Ihre Kanzlei
Viele Kanzleien lösen die typischen Zeitfresser mit einer Mischung aus mehreren Einzeltools für Recherche, E-Mail-Vorlagen und Dokumentenablage. Arminius verfolgt einen anderen Ansatz: Es verknüpft Mandantendaten direkt mit aktuellen Gesetzen, BFH-Urteilen und BMF-Schreiben und bereitet daraus automatisch Antwortentwürfe für eingehende Mandanten-E-Mails vor, statt nur einzelne Recherchefragen zu beantworten.
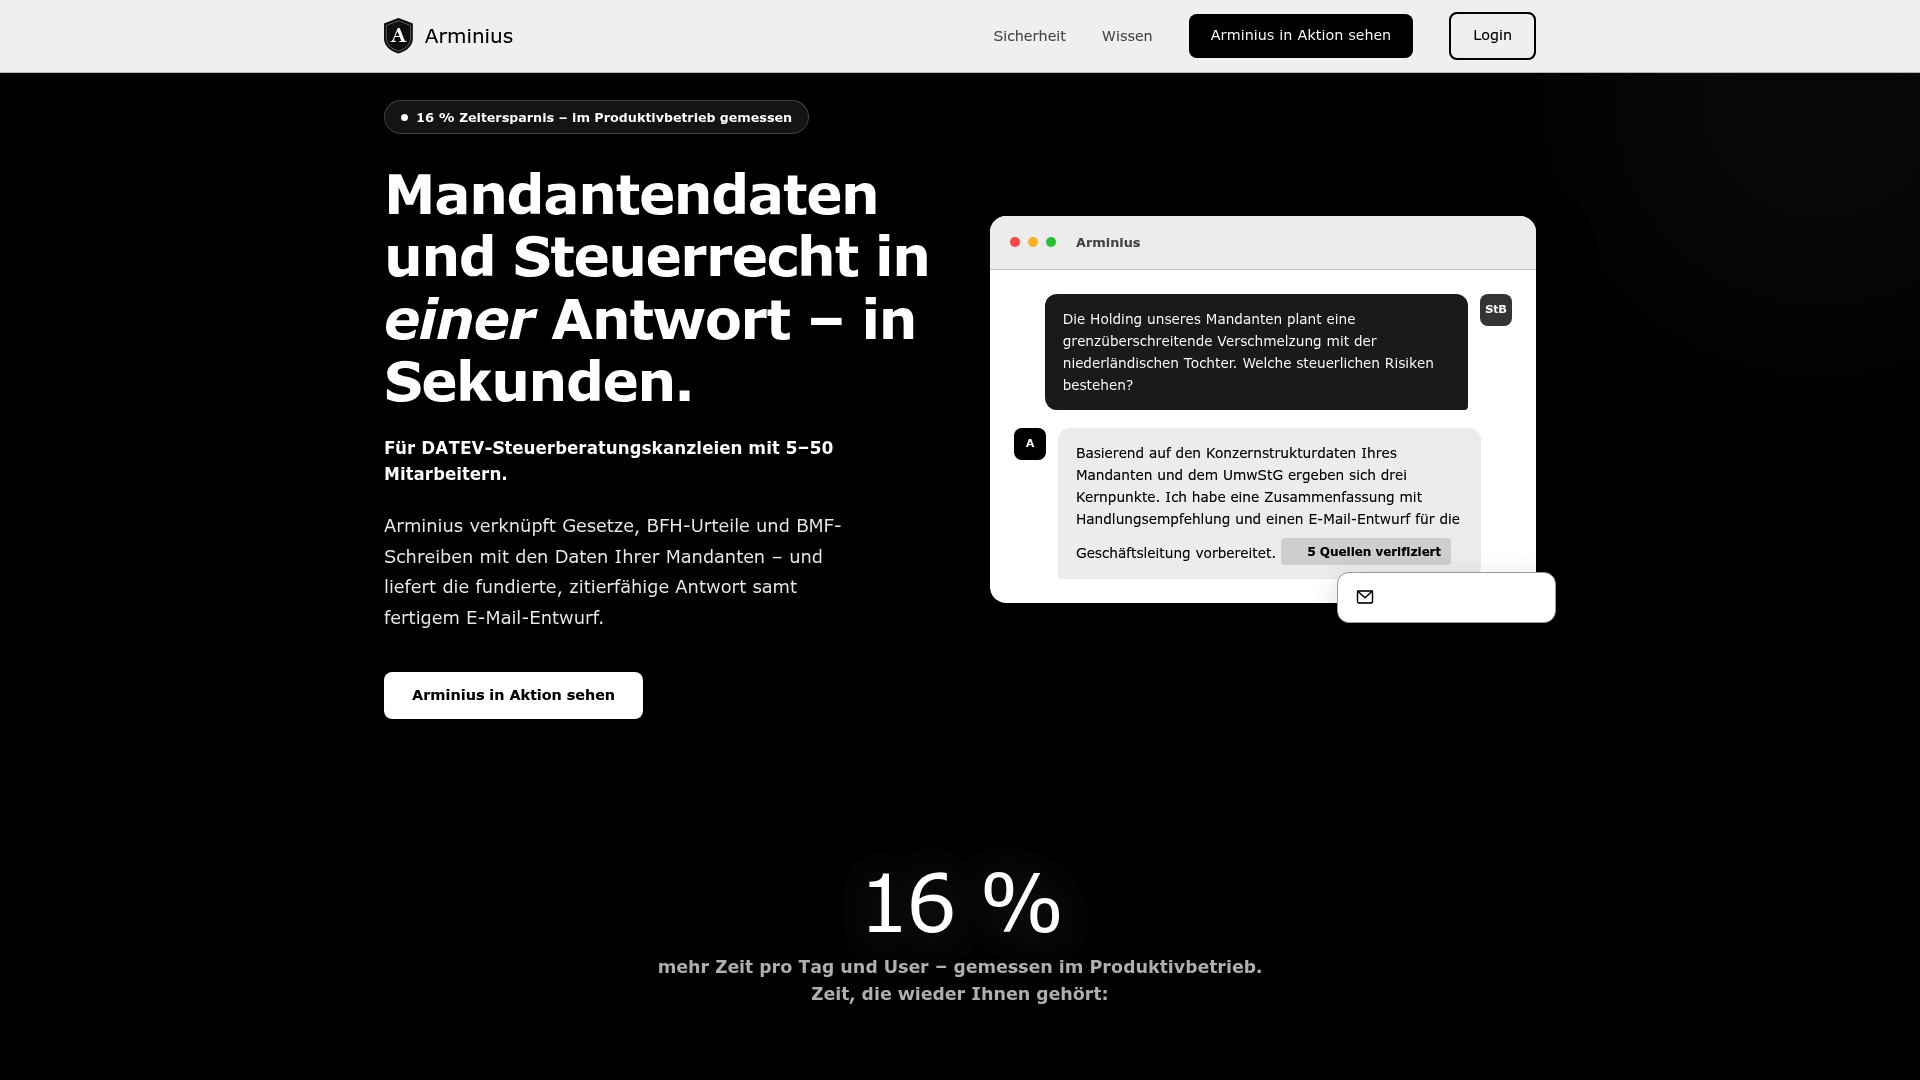
Die Kanzlei prüft den Entwurf und gibt frei, das eigentliche Formulieren wird deutlich erleichtert. Zusätzlich erkennt das System in Mandantendaten Gestaltungspotenziale und schlägt eigenständig Beratungsansätze vor, statt nur auf Anfragen zu reagieren. Gehostet wird ausschließlich in deutschen Rechenzentren, inklusive AVV und Vereinbarung nach § 203 StGB, was gerade bei sensiblen Mandantendaten zählt.
Wer prüfen möchte, ob sich der Ansatz für die eigene Kanzleigröße eignet, findet auf der Preisübersicht von Arminius Details zu Einrichtung und Konditionen. Ein unverbindliches Erstgespräch klärt, ob die Integration in die eigene DATEV-Umgebung passt.
Quellen
- Transparency obligations under Article 50 (EU AI Act) | European Commission
- Handreichung: KI in der Steuerberatung (Stand 2026-07-28) | StBK Hessen
Empfehlungen
Häufige Fragen
- Welche fünf Phasen der digitalen Transformation gibt es?
- In der Praxis der Steuerkanzlei lassen sich meist drei bis vier Kernphasen beobachten: Pilot, Aufbau, Automatisierung und Skalierung, teils ergänzt durch eine vorgeschaltete Bestandsaufnahme. Manche Modelle unterteilen feiner, der Kern bleibt aber die schrittweise Ausweitung von einem kleinen Testfeld auf die gesamte Kanzlei.
- Was gehört zur digitalen Transformation einer Steuerkanzlei?
- Dazu gehören DMS, digitaler Belegtransfer, Mandantenportal, Workflow-Automatisierung sowie zunehmend KI-gestützte Fachrecherche und E-Mail-Vorbereitung. Entscheidend ist nicht die Anzahl der Tools, sondern deren Integration ineinander.
- Was ist die Digitalisierung der Steuerberatung konkret?
- Sie beschreibt den Übergang von papierbasierten, manuellen Abläufen zu digital gestützten, teils automatisierten Prozessen bei Belegerfassung, Mandantenkommunikation und Fachrecherche. Ziel ist weniger Routinearbeit und mehr Zeit für Beratung.
- Welche Software nutzen Steuerberater für die Digitalisierung?
- Die meisten deutschen Kanzleien arbeiten auf Basis von DATEV als zentraler Plattform für Buchhaltung und Kanzleiorganisation, ergänzt durch spezialisierte Tools für Dokumentenmanagement, Mandantenportale und zunehmend KI-gestützte Anwendungen wie Arminius für Fachrecherche und E-Mail-Vorbereitung.
- Was kostet Arminius für eine Kanzlei?
- Die genauen Kosten sind auf der Preisseite von Arminius einsehbar, da sie je nach gebuchtem Funktionsumfang variieren. Zusätzlich fällt eine einmalige Einrichtungsgebühr an, deren Höhe ebenfalls dort aufgeführt ist.