Mandantenbriefe schreiben: Aufbau, Inhalte und Haftungsschutz
Mit klar strukturierten Mandantenbriefen bringen Sie Mandanten vor Fristen zum Handeln; Personalisierung mindert das Haftungsrisiko.
Ein Mandantenbrief muss ein Ziel in einem Satz erfüllen: den Mandanten zu einer konkreten Handlung bewegen, bevor eine Frist verstreicht oder eine Chance verpasst wird. Dazu braucht er eine klare Betreffzeile, einen Lead mit der Konsequenz für den Mandanten, eine knappe Handlungsempfehlung und ein korrektes Impressum. Wer Mandantenbriefe schreiben will, ohne diese Struktur, produziert nur Lektüre statt Wirkung. Personalisierung ist dabei keine Kür, sondern reduziert im Streitfall das Haftungsrisiko der Kanzlei.
Kurz gesagt:
- Mandantenbriefe müssen eine klare Betreffzeile, einen Lead mit Konsequenz, eine Kerninformation und eine konkrete Handlungsempfehlung enthalten, um wirkungsvoll zu sein.
- Die Versandfrequenz sollte quartalsweise sein, ergänzt durch kurzfristige Hinweise bei relevanten Urteilen oder Fristen, wobei E-Mail den Vorteil der Schnelligkeit und Nachweisbarkeit bietet.
- Personalisierte Mandanteninformationen sind rechtlich wirksam zur Haftungsreduzierung, wenn der Bezug zum Mandanten erkennbar und die Kenntnisnahme dokumentiert ist.
- Der Schreibprozess lässt sich durch KI-gestützte Tools effizienter gestalten, wobei die Freigabe und inhaltliche Kontrolle stets bei der Kanzlei verbleiben.
- Effiziente Steuerberater-Kommunikation erfordert eine feste Zielsetzung, einen klaren Versandrhythmus und eine lückenlose Nachweisdokumentation im Streitfall.
Welche Inhalte gehören in Mandantenbriefe?
Ein Mandantenrundschreiben braucht eine feste Reihenfolge, sonst überfliegt der Mandant es und übersieht die Fristsache. Bewährt hat sich dieser Aufbau: Betreffzeile mit Kernaussage, ein Lead-Absatz mit dem BLUF-Prinzip (Bottom Line Up Front), die eigentliche Kerninformation, eine konkrete Handlungsempfehlung, eine kurze Checkliste und optional Kanzleinews am Ende.
Drei Betreffzeilen zeigen den Unterschied zwischen austauschbar und wirksam:
- Fristbezogen: „Frist 31. Juli: Diese Unterlagen brauchen wir noch von Ihnen“
- Urteilsbezogen: „Neues BFH-Urteil zu Homeoffice: Was sich für Sie ändert“
- Kanzleinews: „Ab sofort digital: So funktioniert unser neues Mandantenportal“
Jede dieser Varianten führt sofort in die Konsequenz für den Leser, nicht in den Sachverhalt. Ein Lead wie „Der Bundesfinanzhof hat am 12. Januar entschieden…“ verliert den Mandanten in der zweiten Zeile. Besser: „Wenn Sie im Homeoffice arbeiten, können Sie ab diesem Jahr mehr absetzen.“ Die Norm folgt danach, nicht davor.
Wichtig ist die Abwägung zwischen allgemeiner Information und mandatsbezogener Ansprache. Ein reines Rundschreiben ohne Bezug zum konkreten Fall erfüllt die individuelle Beratungspflicht in der Regel nicht, wie ein Gutachten für das IWW-Institut zur Haftungsbeschränkung durch Mandanteninformationen festhält. Wer haftungsrechtlich sauber informieren will, ergänzt das allgemeine Rundschreiben um einen individuellen Satz zur konkreten Mandantensituation.
Profi-Tipp: Schreiben Sie den Betreff immer zuletzt. Wer erst den Lead formuliert, findet die knackige Zuspitzung fast von selbst.
Format und Leseführung: So wird der Brief tatsächlich gelesen
Kompakt schlägt vollständig. Ein Mandantenbrief mit mehr als einer Bildschirmseite wird überflogen, nicht gelesen. Sätze mit 15 bis 20 Wörtern lassen sich auf dem Smartphone in einem Atemzug erfassen, längere Schachtelsätze verlieren den Leser mitten im Nebensatz. Das Prinzip „weniger ist mehr“ gilt hier wörtlich: Kompakte Informationsblöcke ohne Paragrafenjargon verbessern nachweislich die Aufnahme, wie eine Analyse zur mandantenorientierten Kommunikation von Steuerkanzleien zeigt.
Beim Layout entscheiden sich die meisten Kanzleien zwischen zwei Formaten:
- PDF-Anhang: wirkt formell, eignet sich für Ablage und Archivierung, aber schlecht für mobile Leser.
- HTML-E-Mail: direkt lesbar, erlaubt Hervorhebungen und einen Handlungsbutton, wirkt aber weniger "amtlich".
Eine Hybridlösung funktioniert oft am besten: kurze HTML-Mail mit den wichtigsten Punkten, PDF als optionaler Download für die Akte. Zwischenüberschriften alle drei bis vier Absätze halten den Leser bei der Stange, und eine Checkliste am Ende macht aus abstrakter Information eine To-do-Liste. Technisch gehören eine erkennbare Absenderadresse, eine funktionierende Reply-To-Adresse und ein Abmeldelink zum Pflichtprogramm, gerade bei regelmäßigen Rundschreiben.
Wie oft und über welchen Kanal sollten Kanzleien informieren?
Die Versandfrequenz entscheidet mit darüber, ob ein Mandantenbrief als hilfreich oder als Störung wahrgenommen wird. Viele Kanzleien setzen auf quartalsweise Rundschreiben als Basis, ergänzt um tagesaktuelle Kurzinformationen bei wichtigen Urteilen oder nahenden Fristen.
- Quartalsweise als Grundrhythmus: deckt die wichtigsten steuerlichen Änderungen ab, ohne die Mandanten zu überfluten.
- Monatliche Kurzausgabe: sinnvoll für aktive Mandate mit hohem Beratungsbedarf, etwa Kapitalgesellschaften.
- Tagesaktuelle Alerts: ausschließlich bei Fristen oder Urteilen mit unmittelbarer Relevanz, nie als Standardformat.
Bei der Kanalwahl hat E-Mail einen klaren Vorteil: Sie ist schnell, günstig und lässt sich per Versandlog belegen. Gedruckte Rundschreiben wirken dagegen vertrauensbildender, besonders bei älteren Mandanten oder besonders sensiblen Themen wie Erbschaftsteuer. Viele Kanzleien fahren deshalb zweigleisig: E-Mail für laufende Informationen, Druck für den jährlichen Jahresrückblick. Entscheidend ist die Abstimmung mit dem Kanzleikalender: Ein Rundschreiben zur Steuererklärungsfrist muss vier bis sechs Wochen vorher raus, nicht drei Tage.
Wie schützt Personalisierung vor Haftungsrisiken?
Steuerberater sind berufsrechtlich verpflichtet, Mandanten über relevante Gesetzesänderungen und höchstrichterliche Entscheidungen proaktiv zu informieren. Diese Informationspflicht ergibt sich aus Fachpflichten und berufsrechtlicher Rechtsprechung, wobei Kanzleien für die Einarbeitung höchstrichterlicher Urteile üblicherweise vier bis sechs Wochen Zeit haben.
Ein allgemeines Rundschreiben reicht rechtlich aber nicht immer aus. Haftungsmindernd wirkt eine Mandanteninformation nur, wenn der individuelle Bezug erkennbar ist und die Kenntnisnahme dokumentiert werden kann. Praktisch heißt das: ein Satz wie „Das betrifft Sie, weil Sie im vergangenen Jahr eine Immobilie verkauft haben“ plus ein Hinweis auf den nächsten Schritt, etwa eine Terminvereinbarung.
Für die Dokumentation braucht es keine aufwendige Infrastruktur, aber einen belastbaren Nachweis:
- Versandlog mit Datum und Empfängerliste
- Klicknachweis oder Lesebestätigung bei kritischen Fristinformationen
- Aufbewahrung der versendeten Fassung in der Mandantenakte
Wichtig: Diese Dokumentation ist im Streitfall oft der entscheidende Unterschied zwischen nachweisbarer Sorgfalt und einer bloßen Behauptung. Bei erkennbar fehlerhaften Mandantenangaben besteht zudem eine Rückfragepflicht, deren Erfüllung ebenfalls dokumentiert gehört, wie ein Fachbeitrag zur Steuerberaterhaftung bei falschen Mandanteninformationen beschreibt. Datenschutzrechtlich gilt: E-Mail-Kommunikation mit Mandantendaten sollte verschlüsselt erfolgen und der Mandatsvertrag legitimiert in den meisten Fällen den Informationsversand, wie die Bundessteuerberaterkammer in ihren Hinweisen zum Umgang mit personenbezogenen Daten festhält.
Welche Formulierungen funktionieren in der Mandantenansprache?
Schreiben Sie, wie Sie sprechen würden, wenn der Mandant vor Ihnen säße. Juristendeutsch wie „vorbehaltlich anderslautender Regelungen“ gehört in den Steuerbescheid, nicht in den Mandantenbrief. Kurze Sätze, aktive Verben, eine klare Handlungsaufforderung am Ende jedes Abschnitts. Drei Mustertexte zum direkten Übernehmen:
- Fristinformation: „Bis zum 15. März brauchen wir Ihre Belege für 2025. Bitte laden Sie diese in unser Portal hoch oder senden Sie sie per Post.“
- Urteilserklärung: „Der Bundesfinanzhof hat entschieden: Wer von zu Hause arbeitet, kann künftig mehr absetzen. Prüfen Sie mit uns gemeinsam, ob das auf Sie zutrifft.“
- Kanzleinews: „Ab April erreichen Sie uns auch über unser neues Mandantenportal. Ihre Zugangsdaten folgen in den nächsten Tagen.“
Profi-Tipp: Gekaufte oder vorformulierte Textbausteine nie eins zu eins übernehmen. Standardtexte ohne Anpassung an die eigene Kanzleisprache wirken unpersönlich und schwächen laut Fachbeiträgen zur aktiven Mandantenkommunikation das Vertrauen. Passen Sie mindestens Anrede, ein Beispiel und den Schlusssatz an Ihre Kanzleistimme an.
Wie unterstützt KI beim Schreiben von Mandantenbriefen?
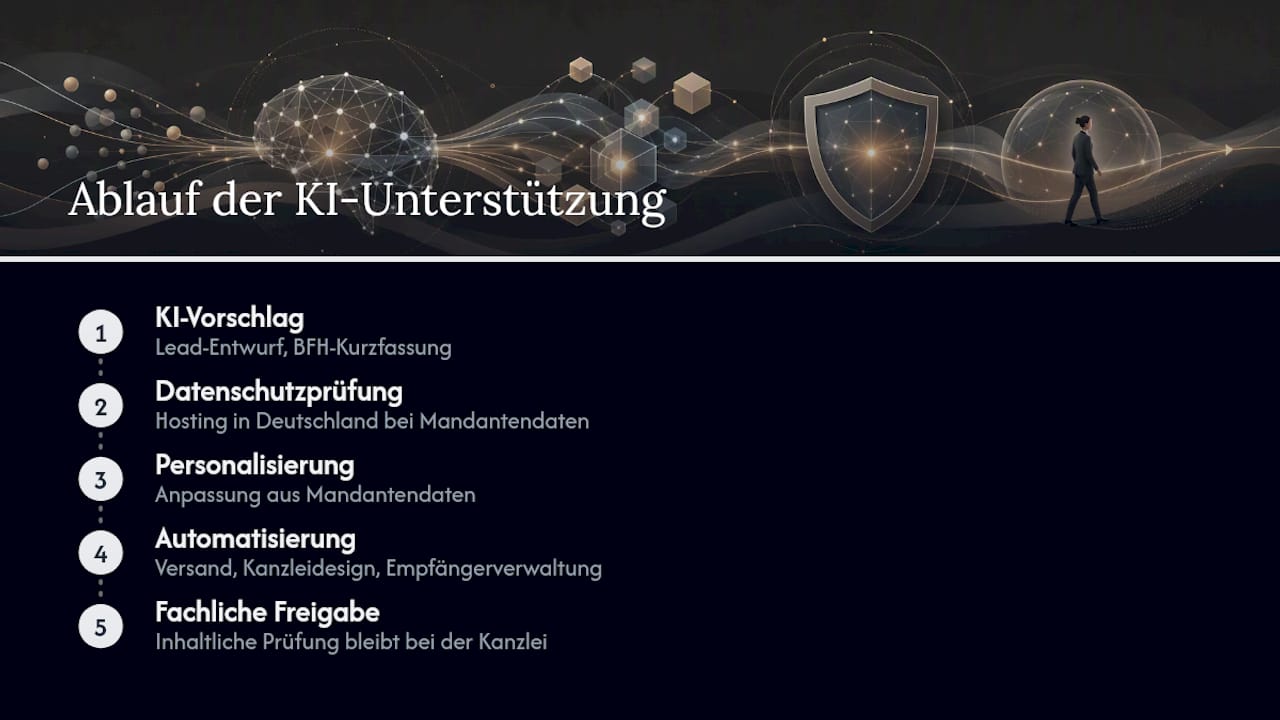
KI-gestützte Werkzeuge können den Entwurf eines Leads vorschlagen, ein BFH-Urteil in drei Sätzen zusammenfassen oder Personalisierungshinweise aus den vorhandenen Mandantendaten ableiten. Automatisierte Plattformen übernehmen dabei Routinearbeit wie Versand, Kanzleidesign und Empfängerverwaltung, doch die Freigabe und Personalisierungspflicht bleibt bei der Kanzlei – Technik ersetzt nicht die inhaltliche Prüfung. Entscheidend ist dabei datenschutzkonformes Hosting in Deutschland, wenn Mandantendaten in den Entwurfsprozess einfließen. Die KI liefert den ersten Aufschlag, die Freigabe bleibt beim Berater.
Was Kanzleien beim Mandantenbrief oft unterschätzen
Der häufigste Fehler ist nicht schlechter Stil, sondern fehlender Bezug. Kanzleien verschicken ein sauber formuliertes Rundschreiben und vergessen den einen Satz, der es zum individuellen Hinweis macht. Genauso oft fehlt ein klarer Freigabeprozess, wodurch Rundschreiben unkontrolliert rausgehen. Meine Prioritätenliste für Kanzleien: Erstens die Zieldefinition pro Ausgabe klären, zweitens einen festen Versandrhythmus etablieren, drittens die Nachweisführung von Anfang an mitdenken, nicht erst im Streitfall.
— Florian
Wie Arminius Kanzleien beim Schreiben von Mandantenbriefen entlastet
Wer regelmäßig Mandantenbriefe schreiben muss, kennt das Problem: Die Recherche zum aktuellen BFH-Urteil dauert länger als das eigentliche Formulieren. Eine Software kann Mandantendaten mit aktuellen Gesetzen, BFH-Urteilen und BMF-Schreiben verknüpfen und daraus E-Mail-Entwürfe erstellen, die auf die Mandantensituation zugeschnitten sind. Die Kanzlei prüft, passt die Tonalität an und gibt frei, statt bei null anzufangen.
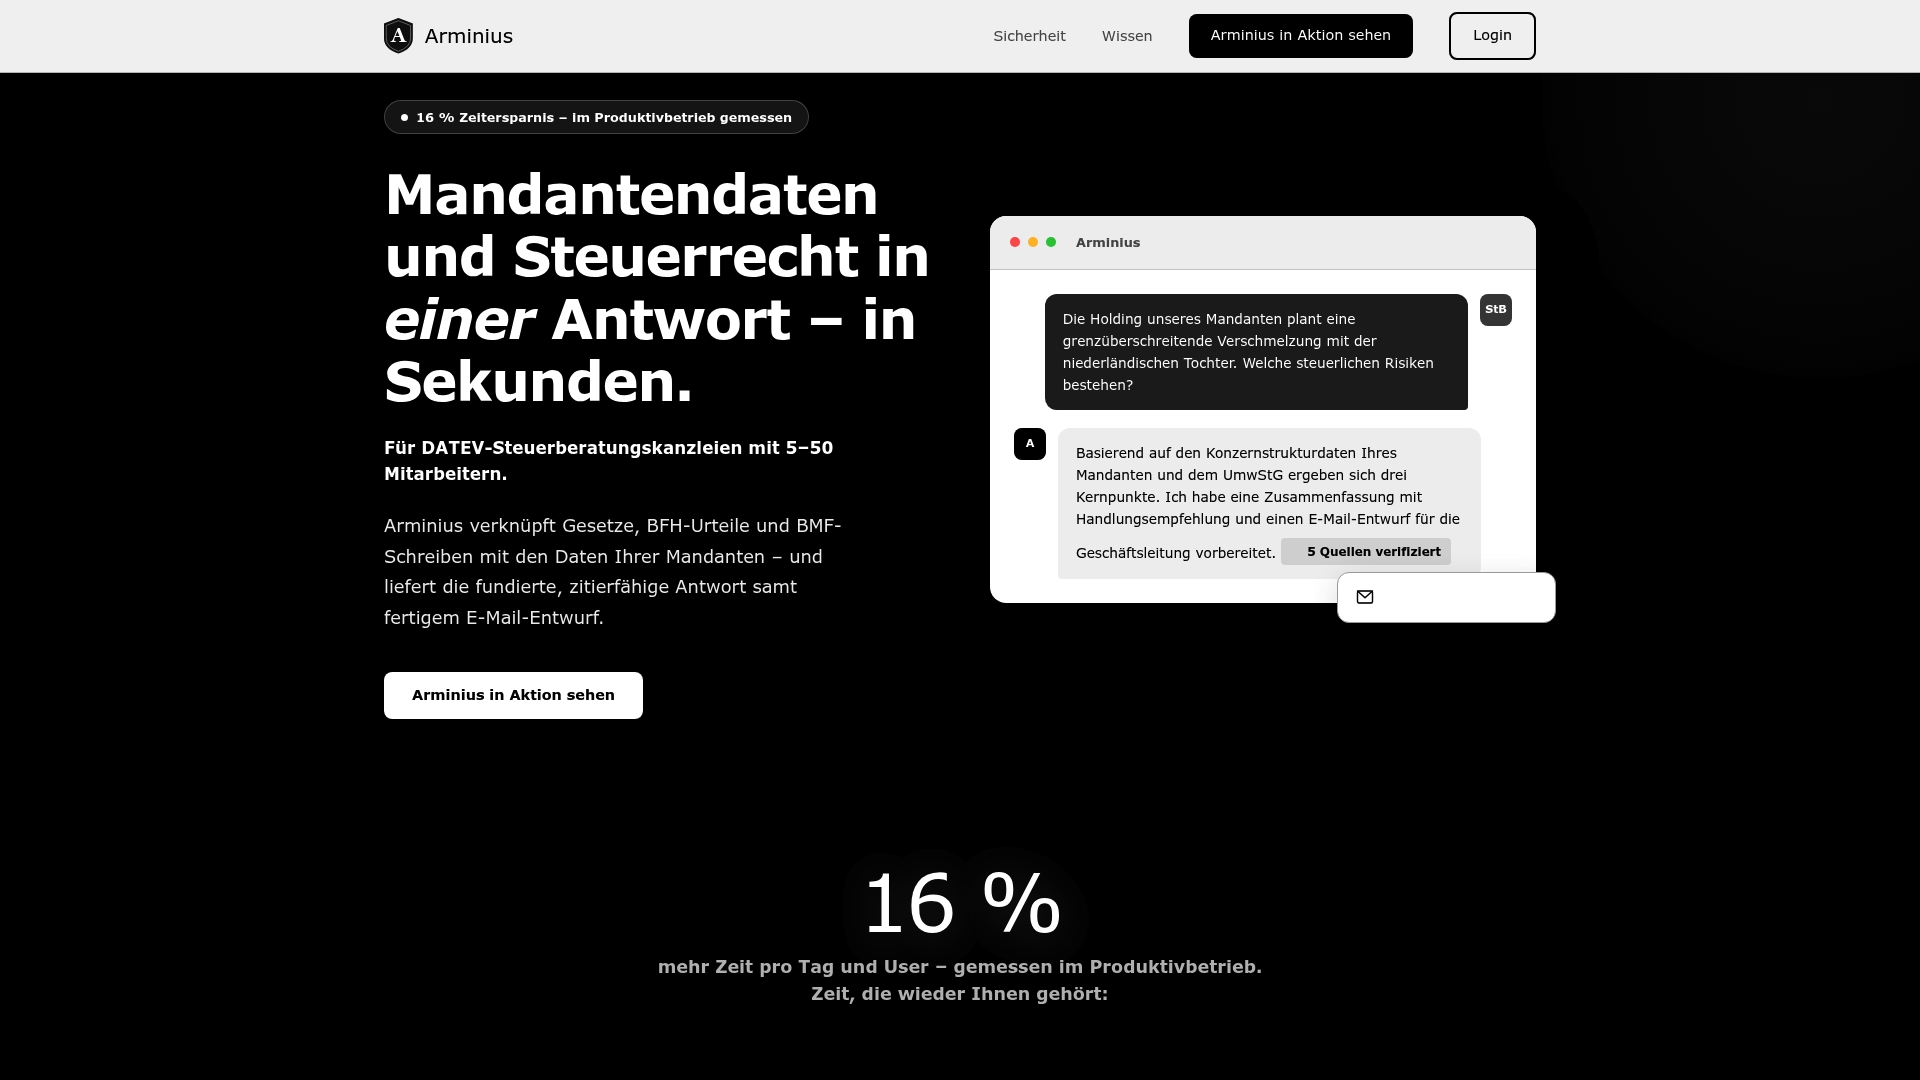
Zusätzlich kann eine Plattform in Mandantendaten Gestaltungspotenziale erkennen und konkrete Beratungsanlässe vorschlagen. Gehostet wird häufig in deutschen Rechenzentren, inklusive AVV und §203-Vereinbarung, was bei der Verarbeitung sensibler Mandantendaten relevant ist. Wer sehen will, wie das bei der eigenen Kanzleigröße aussieht, findet im vollständigen Leitfaden zu KI in der Steuerberatung den nächsten Schritt zur Demo.
Quellen
Zur berufsrechtlichen Informationspflicht liefert der Beitrag zu Pflichtlektüre für Steuerberater die rechtliche Grundlage. Für Datenschutzfragen bei der Mandantenkommunikation lohnt sich der Blick in die Hinweise der Bundessteuerberaterkammer. Beide Quellen ergänzen sich: die eine regelt die Pflicht zu informieren, die andere den sicheren Umgang mit den dafür nötigen Daten.
- Haftungsbeschränkung durch Mandanteninformationen (Gutachten für das IWW‑Institut)
- Hinweise für den Umgang mit personenbezogenen Daten durch Steuerberater und Steuerberatungsgesellschaften (BSTBK)
Empfehlungen
Häufige Fragen
- Was muss ein guter Mandantenbrief mindestens enthalten?
- Ein Mandantenbrief braucht eine klare Betreffzeile, einen Lead mit der Konsequenz für den Mandanten, die Kerninformation und eine konkrete Handlungsempfehlung. Ohne diese vier Elemente wird er zur bloßen Information statt zum Handlungsimpuls.
- Wie oft sollten Kanzleien Mandantenrundschreiben verschicken?
- Quartalsweise gilt als sinnvoller Grundrhythmus, ergänzt um monatliche Kurzausgaben oder tagesaktuelle Hinweise bei wichtigen Fristen oder Urteilen. Eine höhere Frequenz lohnt sich nur bei Mandaten mit erhöhtem Beratungsbedarf.
- Reduziert Personalisierung tatsächlich die Haftung?
- Ja, aber nur, wenn der individuelle Bezug zum Mandanten klar erkennbar ist und die Kenntnisnahme dokumentiert werden kann, wie ein Gutachten zur Haftungsbeschränkung durch Mandanteninformationen zeigt. Ein allgemeines Rundschreiben ohne diesen Bezug reicht rechtlich meist nicht aus.
- Kann KI beim Schreiben von Mandantenbriefen helfen?
- KI-Werkzeuge können Urteile zusammenfassen, Leads entwerfen und Personalisierungshinweise aus Mandantendaten ableiten, wie es etwa Arminius für DATEV-Kanzleien anbietet. Die inhaltliche Prüfung und Freigabe bleibt dabei immer bei der Kanzlei.
- Was kostet der Einsatz von Arminius für eine Kanzlei?
- Die aktuellen Preise für Arminius sind auf der Website des Anbieters gelistet, da sie sich nach Kanzleigröße und gebuchtem Funktionsumfang richten. Ein Blick in den Leitfaden zu KI in der Steuerberatung zeigt, welche Module für die eigene Kanzleigröße infrage kommen.