Beratungsprotokoll Muster für Steuerkanzleien: Aufbau und Inhalte
Eine Musterlösung für Beratungsprotokolle erklärt praxisnah die nach BStBK erforderlichen Mindestangaben, das Unterschriftsfeld, die Ablage als PDF/A und...
Ein rechtssicheres Beratungsprotokoll enthält mindestens: Datum, Beteiligte, Sachverhalt, Empfehlung, besprochene Alternativen, Hinweise auf Risiken, die Mandantenentscheidung und ein Unterschriftsfeld. Kanzleien bewahren dieses Dokument als Teil der Handakte zehn Jahre lang auf. Am praktikabelsten ist die Ablage als PDF/A in DMS oder digitaler Handakte, ergänzt um eine kurze Bestätigung durch den Mandanten.
Kurz gesagt:
- Kanzleien sollten bei der Dokumentation auf eine klare, strukturierte Vorlage mit Kerninhalten wie Datum, Beteiligte, Sachverhalt, Empfehlung und Entscheidung setzen.
- Elektronische Archivierung in PDF/A-Format und die technische Dokumentation mit Metadaten sind notwendig, um die zehnjährige Aufbewahrungspflicht zu erfüllen.
- Unterschriften des Mandanten erhöhen die Beweiskraft, aber eine formlose Bestätigung per E-Mail reicht in Standardfällen meist aus; bei hohen Risiken ist eine Gegenzeichnung empfehlenswert.
- Automatisierte Tools wie Arminius helfen, Empfehlungen und Risikohinweise zu standardisieren, Zeit zu sparen und die Nachvollziehbarkeit zu verbessern.
- Für die Qualitätssicherung ist eine konsequente, risikoorientierte Protokollierung bei kritischen Mandaten essenziell, während bei Standardfällen kürzere Dokumentationen genügen.
Was gehört in eine Beratungsprotokoll-Vorlage?
Eine brauchbare Vorlage folgt keiner starren Formel, aber ein paar Bausteine tauchen in jedem funktionierenden Muster auf. Die BStBK nennt dafür konkrete Mindestinhalte, an denen sich jede Kanzlei orientieren kann.
Der Kopf klärt die Basisdaten: Mandant, Datum, Ort des Gesprächs, Teilnehmer auf beiden Seiten und der Anlass der Beratung. Ohne diesen Rahmen lässt sich ein Protokoll später kaum zuordnen, gerade wenn Jahre später ein Betriebsprüfer oder ein neuer Sachbearbeiter danach fragt.
Der Sachverhalt beschreibt knapp, worum es ging: die steuerliche Ausgangslage, relevante Zahlen, referenzierte Unterlagen wie Bescheide oder Verträge. Hier lohnt sich Kürze. Ein Sachverhalt, der drei Seiten füllt, wird von niemandem mehr gelesen, wenn er wirklich gebraucht wird.
Die Empfehlung ist das Herzstück: eine klare Handlungsanweisung mit Begründung, nicht nur ein Stichwort. Direkt daneben gehören die besprochenen Alternativen und die damit verbundenen Risiken, in Sätzen, die auch ein Laie versteht.
Am Ende steht die Entscheidung des Mandanten, gefolgt von Unterschrift und einem Vermerk, wann und wie das Protokoll ausgehändigt oder versendet wurde. Ergänzend gehören Dateiformat, Versionsnummer und DMS-Metadaten in die technische Fußzeile.
Typische Bausteine im Überblick:
- Kopf: Mandant, Datum, Ort, Teilnehmer, Anlass
- Sachverhalt mit Bezug auf konkrete Unterlagen
- Empfehlung inklusive Begründung
- Alternativen und Risikohinweise in klarer Sprache
- Mandantenentscheidung, Unterschrift, Aushändigungsvermerk
- Metadaten: Dateiformat, Version, DMS-Tag
Profi-Tipp: Legen Sie feste Textbausteine für wiederkehrende Risikohinweise an, etwa zu Fristen oder Nachzahlungszinsen. Das spart Zeit und verhindert, dass wichtige Formulierungen von Protokoll zu Protokoll variieren.
So erstellen und verwalten Kanzleien Beratungsprotokolle richtig
Ein Beratungsprotokoll entsteht selten in einem Zug am Schreibtisch. Der Ablauf funktioniert in der Praxis meist so:
- Während oder unmittelbar nach dem Gespräch macht sich der Berater Stichpunkte, am besten noch im selben Termin.
- Innerhalb von ein bis zwei Werktagen wird daraus ein ausformuliertes Protokoll in der Kanzleivorlage.
- Das Protokoll geht an den Mandanten, per Post oder E-Mail, mit Bitte um Kenntnisnahme oder Gegenzeichnung bei risikoreichen Fällen.
- Versand und Zugang werden im Postausgangsbuch oder E-Mail-Archiv dokumentiert.
- Die finale Version landet mit Metadaten versehen in der elektronischen Handakte oder im DMS.
Wer protokolliert, hängt von der Kanzleigröße ab. In kleineren Teams schreibt oft der beratende Steuerberater selbst, in größeren Kanzleien übernimmt das ein Sachbearbeiter nach Diktat oder Stichwortliste. Die Freigabe sollte trotzdem bei der Partnerin oder dem Kanzleileiter liegen, zumindest bei Mandaten mit hohem Streitpotenzial.
Technisch bewährt sich die Kombination aus PDF/A für die Langzeitarchivierung, klaren DMS-Tags für die Suche und einer festen Ablagestruktur innerhalb der elektronischen Handakte. E-Mails, die Protokolle begleiten, gehören ins Archivierungssystem, nicht nur ins persönliche Postfach eines Mitarbeiters.
Profi-Tipp: Bauen Sie in Ihrer Kanzleisoftware vorstrukturierte Eingabefelder für Sachverhalt, Empfehlung und Risiken ein. Freitextfelder verleiten dazu, Pflichtangaben zu vergessen, feste Felder erzwingen Vollständigkeit.
Was schreibt §66 StBerG zur Aufbewahrung vor?
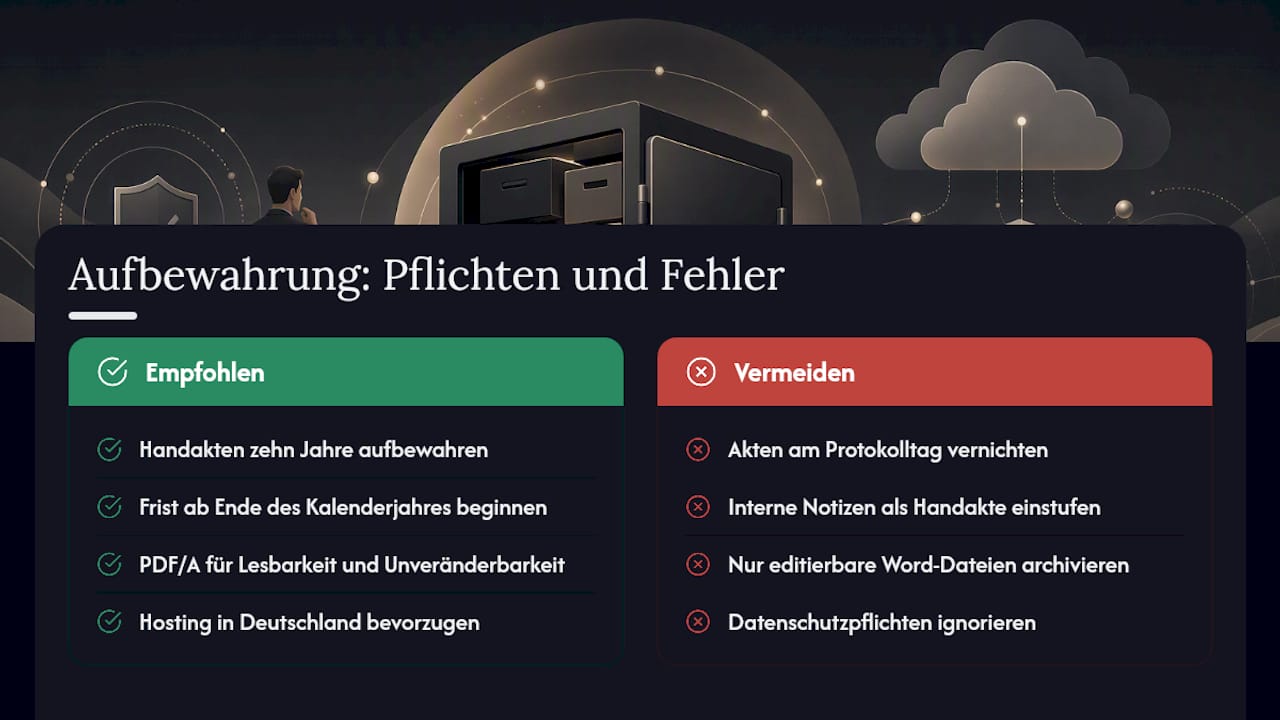
Der Steuerberater muss Handakten führen und diese zehn Jahre lang aufbewahren. Die Frist beginnt nicht am Tag des Protokolls, sondern erst mit Ablauf des Kalenderjahres, in dem der jeweilige Auftrag beendet wurde. Das verschiebt viele Fristen faktisch nach hinten, was bei der Aktenvernichtung leicht übersehen wird.
Handakten sind dabei nicht dasselbe wie die komplette Korrespondenz oder interne Arbeitspapiere. Zur Handakte gehören die Unterlagen, die der Berater vom Mandanten erhalten oder für ihn erstellt hat, darunter auch Beratungsprotokolle. Rein interne Notizen oder Entwürfe fallen meist nicht darunter, auch wenn viele Kanzleien sie aus Vorsicht ebenfalls archivieren.
Elektronische Handakten sind zulässig, solange Lesbarkeit und Unveränderbarkeit über die gesamte Frist gesichert sind. PDF/A erfüllt diese Anforderung besser als ein einfaches Word-Dokument, das sich nachträglich bearbeiten lässt.
Beweiskraft hat ein Protokoll vor allem dann, wenn es der Mandant gegengezeichnet hat. Fachliteratur empfiehlt dieses Vorgehen jedoch nicht für jedes Gespräch, sondern gezielt für hochriskante Gestaltungen oder wenn der Mandant von einer klaren Empfehlung abweicht, wie Praxisartikel zur Kanzleiorganisation zeigen. Ein einfach unterschriebenes Protokoll reicht für die meisten Alltagsfälle aus.
Datenschutzrechtlich kommen DSGVO und § 203 StGB dazu, sobald Mandantendaten digital verarbeitet werden. Das Hosting in Deutschland gilt in der Praxis als sinnvolle zusätzliche Absicherung, gerade bei Tools, die mit sensiblen Steuerdaten arbeiten.
Wie senken gute Protokolle das Haftungsrisiko?
Ein durchdachtes Dokumentationssystem lässt sich grob in drei Stufen denken: laufende Protokollierung im Alltag, gezielte Bestätigungsschreiben bei kritischen Entscheidungen und eine nachvollziehbare Versanddokumentation. Die schriftliche Bestätigung spielt dabei die größte Rolle, weil sie im Streitfall zeigt, dass der Mandant informiert wurde und wissentlich anders entschieden hat.
Nicht jedes Mandat braucht denselben Aufwand. Priorität verdienen Fälle mit engen Fristen, hohen Streitwerten, ungewöhnlichen Gestaltungen oder Mandanten, die bereits einmal abweichend von der Empfehlung gehandelt haben. Für Standardfälle reicht ein kurzes, formloses Protokoll völlig aus.
Postausgangsbuch, E-Mail-Logs und Bestätigungsschreiben liefern im Streitfall zumindest einen Beweis des ersten Anscheins, dass die Kanzlei ihrer Informationspflicht nachgekommen ist. Das reicht in vielen Fällen aus, um eine Haftungsklage abzuwenden, wie Praxisbeispiele zur Steuerberaterhaftung zeigen.
Sinnvolle interne Kontrollen sind:
- Stichprobenprüfung durch die Kanzleileitung, etwa monatlich
- Feste Dokumentationsrichtlinie, die jeder neue Mitarbeiter durchliest
- Klare Regel, welche Mandate ein Bestätigungsschreiben erhalten
- Regelmäßiger Abgleich zwischen Postausgangsbuch und Handakte
Welche Rolle spielen KI-Tools bei der Protokollerstellung?
KI-gestützte Werkzeuge übernehmen heute zuverlässig die Transkription von Gesprächen, die Strukturierung in Textbausteine und das Formulieren von E-Mail-Entwürfen. Die inhaltliche Prüfung, insbesondere von Empfehlung und Risikohinweisen, bleibt aber Aufgabe des Beraters. Anbieter wie Recapro zeigen, wie Transkription in der Steuerberatung praktisch aussehen kann.
Bei der Auswahl zählen vier Punkte: Hosting in Deutschland, DSGVO-Konformität, DATEV-Integration und lückenlose Nachvollziehbarkeit der verwendeten Quellen. Anbieter von KI-Tools betonen, dass durch automatisierte Entwürfe ein spürbarer Zeitvorteil bei Routinearbeiten entstehen kann.
Profi-Tipp: Prüfen Sie vor jedem KI-Tool, ob sich jede Änderung am Protokoll nachvollziehen lässt. Ohne Protokollierung der Bearbeitungsschritte verlieren Sie im Streitfall genau den Nachweis, den Sie eigentlich aufbauen wollten.
Warum standardisierte Protokolle zur Kanzleikultur gehören müssen
Viele Kanzleien behandeln das Beratungsprotokoll noch als lästige Pflichtübung, die irgendwann nach dem Termin erledigt wird. Das ist der eigentliche Fehler, nicht die fehlende Vorlage. Ein Protokoll, das erst zwei Wochen später aus dem Gedächtnis rekonstruiert wird, hat wenig Beweiswert und noch weniger Nutzen für den nächsten Sachbearbeiter, der den Fall übernimmt.
Ich würde jeder Kanzlei raten, die Umstellung schrittweise anzugehen: zuerst die risikobehafteten Mandate mit fester Vorlage ausstatten, dann erst den Rest. Lückenlose Protokollierung für jedes Gespräch ist ohnehin unrealistisch, das zeigt jede Kanzlei mit mehr als zehn Mitarbeitern. Wichtiger ist ein System, das bei den wirklich kritischen Fällen zuverlässig greift und bei allen anderen wenigstens die Basics abdeckt.
— Florian
Wie Arminius Kanzleien bei Protokollen und Mandatsdokumentation unterstützt
Arminius ist kein Ersatz für ein Kanzleisystem, sondern die Ebene darüber: Statt jede Mandanten-E-Mail händisch mit Zahlen aus DATEV zu unterlegen, bereitet Arminius den Antwortentwurf automatisch vor, inklusive der passenden Mandantendaten. Die Kanzlei prüft, ergänzt bei Bedarf Risikohinweise und gibt frei, statt bei null anzufangen.
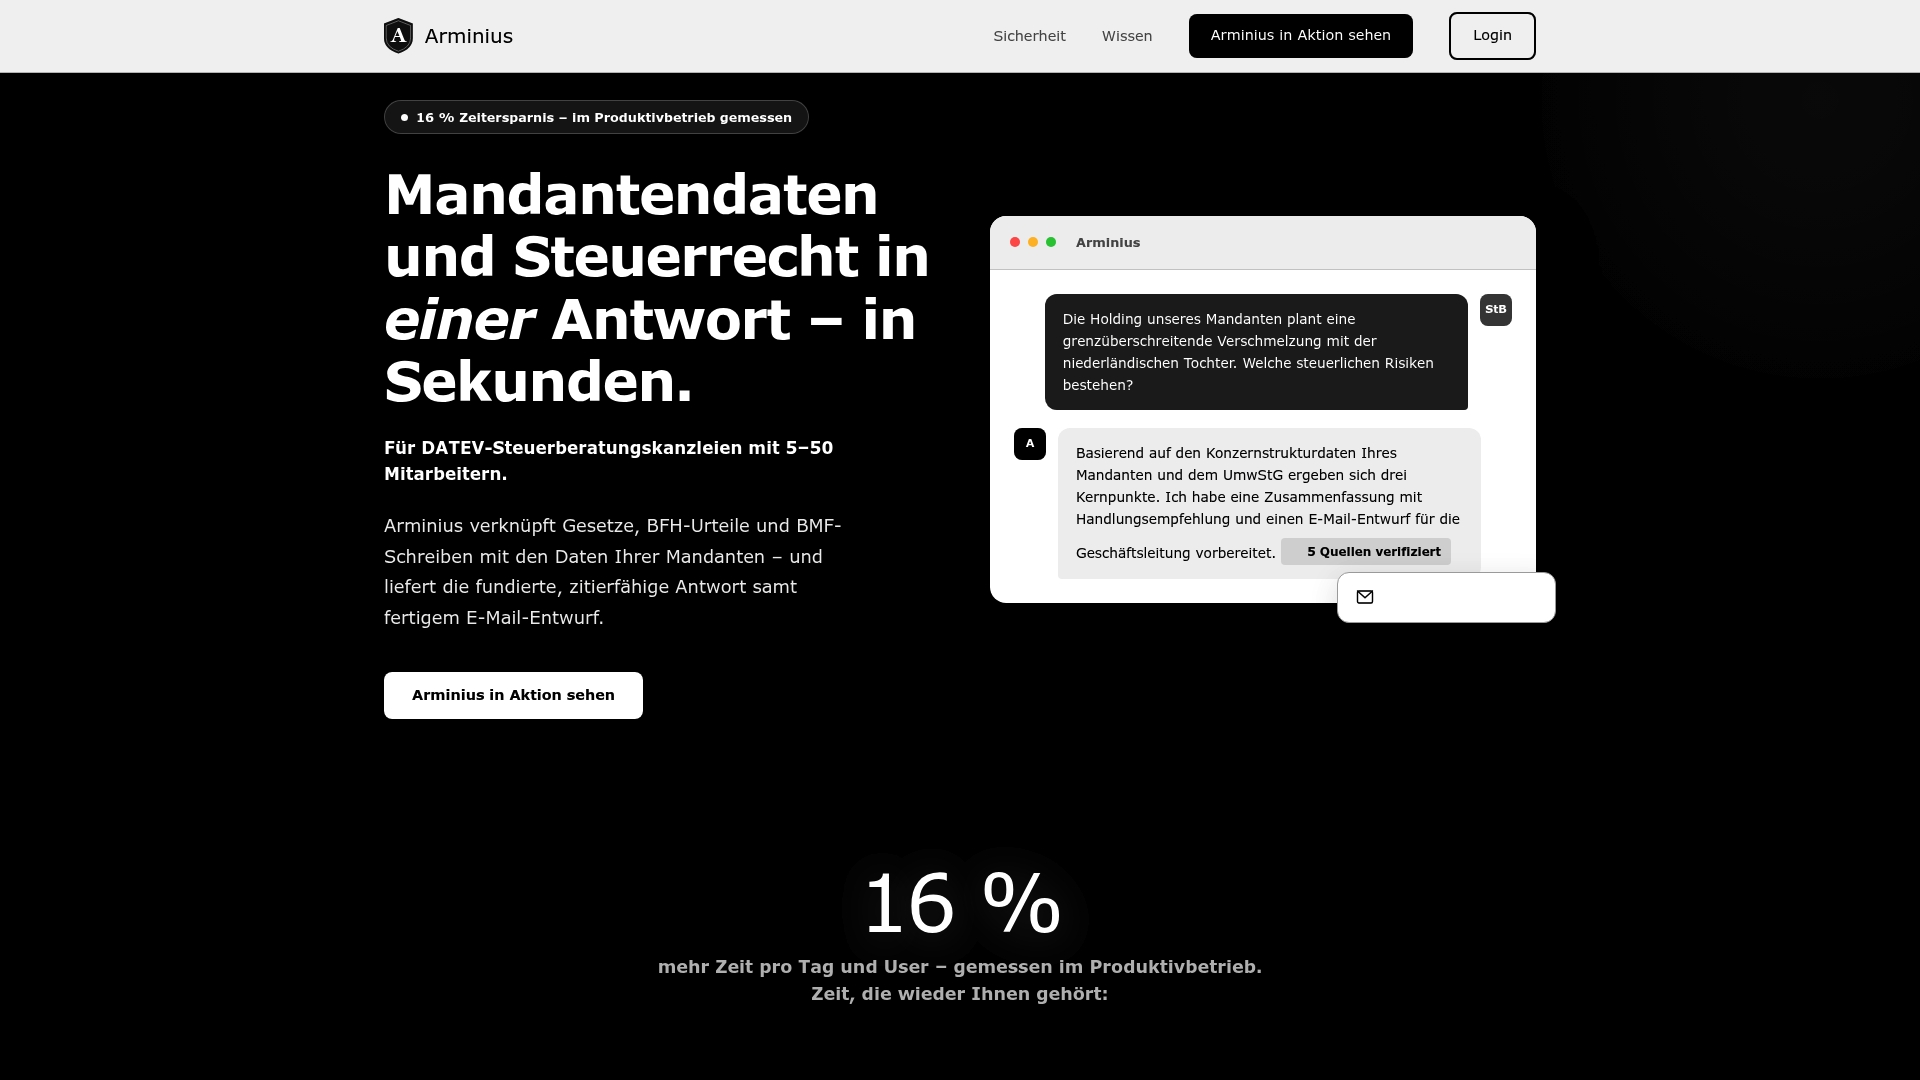
Für die Protokollpraxis heißt das konkret: konsistente Formulierungen für Empfehlungen und Risikohinweise, weniger Zeit für Routinetexte, mehr Zeit für das eigentliche Mandantengespräch. Die KI-Lösung erkennt zudem in den Mandantendaten selbst Beratungsanlässe und schlägt sie proaktiv vor, statt nur auf eingehende Fragen zu reagieren. Gehostet wird ausschließlich in Deutschland, mit AVV und § 203-Vereinbarung, was für Kanzleien mit sensiblen Mandantendaten kein Nebenaspekt ist, sondern eine Grundvoraussetzung.
Wer prüfen möchte, ob sich das für die eigene Kanzleigröße lohnt, findet Details zu Umfang und einmaliger Einrichtung auf der Preisseite von Arminius.
Quellen
- Gesetze-im-internet
- BStBK – Verlautbarung zur Qualitätssicherung in der Steuerberaterkanzlei (BStBK)
- Steuern-und-haftung
Empfehlungen
Häufige Fragen
- Was muss ein Beratungsprotokoll mindestens enthalten?
- Ein Beratungsprotokoll enthält Datum, Beteiligte, Sachverhalt, Empfehlung, besprochene Alternativen, Risikohinweise, die Mandantenentscheidung und eine Unterschrift. Diese Mindestinhalte empfiehlt die BStBK als Kern der Qualitätssicherung.
- Wie lange müssen Beratungsprotokolle aufbewahrt werden?
- Beratungsprotokolle gehören zur Handakte und müssen zehn Jahre lang aufbewahrt werden. Die Frist beginnt erst mit Ablauf des Kalenderjahres, in dem der Auftrag beendet wurde.
- Muss der Mandant das Protokoll unterschreiben?
- Eine Unterschrift ist rechtlich nicht in jedem Fall zwingend, erhöht aber die Beweiskraft deutlich. Bei hochriskanten Gestaltungen empfiehlt sich eine Gegenzeichnung, in Standardfällen reicht meist eine formlose Bestätigung per E-Mail aus.
- Wie schreibe ich ein Beratungsprotokoll richtig?
- Am einfachsten ist es, direkt während oder kurz nach dem Gespräch Stichpunkte zu Sachverhalt, Empfehlung und Risiken festzuhalten und diese innerhalb von ein bis zwei Tagen in einer festen Vorlage auszuformulieren. Werkzeuge wie Arminius können dabei helfen, wiederkehrende Textbausteine und Mandantendaten automatisch einzubinden.
- Was kostet der Einsatz einer KI-Lösung wie Arminius?
- Die genauen Preise für Arminius sind auf der Preisseite hinterlegt und richten sich nach dem gebuchten Funktionsumfang der Kanzlei.